Primeiros Passos para Começar a Investir Mesmo Com Pouco Dinheiro
Quer começar a investir com pouco dinheiro? Vá primeiro para o que protege seu caixa, não para o que parece mais lucrativo: abra conta em uma instituição autorizada, monte uma reserva de emergência com liquidez e, só depois, compare Tesouro Direto, CDB e fundos de investimento pelo prazo, custo e risco. Essa orientação vale para o primeiro passo; a renda variável entra mais adiante, quando o dinheiro já não precisar ser usado no curto prazo.
Principais conclusões
- Abra a conta só em instituição autorizada e ative 2 etapas de segurança antes do primeiro aporte.
- Reserve liquidez para emergência primeiro; só depois pense em renda fixa para metas com prazo.
- Compare corretagem, administração, custódia e imposto, porque aportes pequenos sofrem mais com custos.
- Escolha o primeiro produto pelo prazo e pelo risco, não pela promessa de retorno.
- Se o dinheiro pode ser usado em até 12 meses, evite renda variável e priorize estabilidade.
Como abrir e usar uma conta de investimento com segurança
Você abre uma conta de investimento conferindo se a instituição é regulada, separando os documentos e entrando apenas pelos canais oficiais. Isso diminui o risco de cair em golpe logo no começo e evita um cadastro apressado que depois vira dor de cabeça.
- Verifique se a instituição aparece como autorizada e supervisionada pelo Banco Central do Brasil ou pela CVM, conforme o tipo de serviço oferecido.
- Separe CPF, documento com foto e dados bancários para concluir o cadastro sem interromper o processo.
- Ative autenticação em duas etapas e confirme se o acesso acontece por aplicativo, site oficial ou portal da própria instituição.
- Aprenda onde ficam saldo, extratos, ordens, posições e relatórios dentro da plataforma antes de mandar dinheiro.
- Desconfie de e-mails com urgência artificial, links encurtados e pedidos de senha, token ou código por mensagem.
Na prática, a conta de investimento é a porta de entrada para comprar produtos e acompanhar sua carteira. O ponto não é apenas abrir a conta, é saber exatamente onde você confere o saldo disponível, onde vê a custódia dos ativos e por onde emite ordens. Se essas áreas não aparecem com facilidade, pare um pouco e organize a navegação antes de investir de verdade.
Reserva de emergência, renda fixa e renda variável: o que entra em cada etapa
A primeira aplicação de quem está começando costuma ser a reserva de emergência, porque ela precisa juntar liquidez e baixo risco. Depois disso, a renda fixa faz mais sentido para objetivos com prazo mais previsível, e a renda variável fica para dinheiro que pode oscilar sem bagunçar o plano.
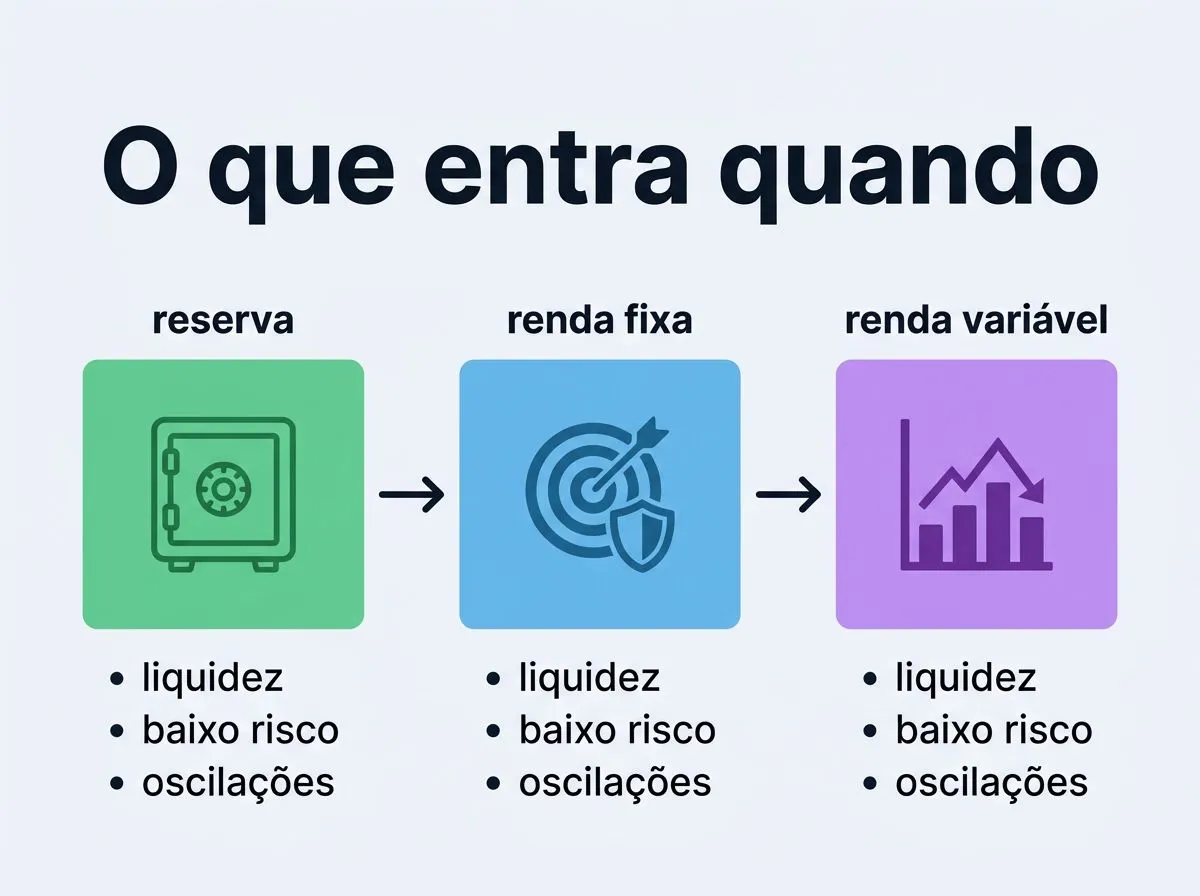
Pense assim: se o dinheiro pode ser necessário a qualquer momento, ele não deve ficar preso em um investimento com carência, vencimento longo ou oscilação forte. Nesse caso, a prioridade é resgatar rápido e perder o mínimo possível numa saída inesperada. Já para metas com data definida, como trocar de carro ou pagar um curso no próximo ano, a renda fixa costuma ser a porta de entrada mais coerente.
A renda variável, por sua vez, exige tolerância às oscilações de preço. Isso quer dizer aceitar que o valor sobe e desce antes do prazo final, então ela não combina com dinheiro de emergência nem com metas curtas. Para quem começa com pouco, o erro mais comum é inverter essa ordem e buscar rentabilidade antes de organizar o uso do dinheiro.
Custos e taxas que podem aparecer no caminho
| Tipo de taxa ou cobrança | Onde ela aparece | Quando costuma ser cobrada | Quem normalmente cobra | Impacto prático no investimento | Cuidados para comparar produtos com base no custo total |
|---|---|---|---|---|---|
| Corretagem | Na compra e venda de ativos na corretora de valores | Em cada ordem executada, quando a instituição não oferece isenção | Corretora de valores | Reduz o ganho líquido e pesa mais em aportes pequenos | Veja se há isenção, valor fixo ou percentual por operação |
| Taxa de administração | Em fundos de investimento | Todos os dias, já embutida no cálculo do fundo | Gestora do fundo | Diminui a rentabilidade líquida ao longo do tempo | Compare com a estratégia do fundo e com produtos parecidos |
| Custódia | Na guarda e manutenção de alguns ativos | Pode ser mensal, trimestral ou isenta, conforme o produto | Corretora, banco ou depositário | Aumenta o custo de manter a posição | Confirme se há cobrança e em que situações ela cai |
| Spread ou marcação de preço | Na compra e venda de títulos e produtos negociados no mercado | No preço final praticado na operação | Intermediários e o mercado | Pode embutir custo mesmo sem tarifa explícita | Olhe o preço efetivo, não só a ausência de taxa aparente |
| Tributação | No resgate, no vencimento ou no ganho, conforme o produto | Quando a regra fiscal determina | Receita Federal, com retenção na fonte em alguns casos | Afeta o retorno líquido recebido | Considere o imposto no cálculo, não apenas o rendimento bruto |
O que importa é o custo total, não só a palavra “gratuito” na propaganda. Um produto sem corretagem pode ter taxa de administração alta; outro com taxa explícita baixa pode perder no preço efetivo ou no imposto. Para quem aporta pouco, cada cobrança pesa mais, então comparar o retorno bruto sem olhar as taxas costuma distorcer a escolha.
Como escolher o primeiro produto sem prometer retorno
- Defina quando o dinheiro pode ser usado, porque o prazo é o primeiro filtro da escolha.
- Separe a reserva de emergência dos objetivos com data marcada, como viagem, estudo ou troca de bem.
- Compare liquidez, risco, previsibilidade e necessidade de resgate, não apenas a rentabilidade anunciada.
- Verifique se você tolera oscilações de preço ou se precisa de valor estável até o vencimento.
- Escolha o produto que combina com o uso do dinheiro, e não o mais popular do momento.
Para começar com pouco dinheiro, o caminho mais simples costuma passar por produtos conhecidos e fáceis de entender. O Tesouro Direto costuma ser usado por quem quer entrar em títulos públicos com valores menores, enquanto o CDB pode atender quem busca renda fixa emitida por banco e aceita as regras de prazo e liquidez daquele papel. Fundos de investimento fazem sentido quando você quer delegar a gestão, mas aí a taxa de administração precisa caber no objetivo.
A comparação correta não começa por “qual rende mais”, e sim por “quando vou precisar do dinheiro e quanto posso aceitar de oscilação”. Se o resgate precisa ser rápido, a liquidez pesa mais do que o retorno esperado. Se o dinheiro pode ficar aplicado por mais tempo, você passa a olhar vencimento, risco de crédito, tributação e custo.
Erros comuns de quem está começando com pouco dinheiro
- Investir antes de montar a reserva de emergência.
- Ignorar taxas pequenas que corroem o resultado ao longo do tempo.
- Comprar um produto sem entender liquidez e prazo de resgate.
- Confundir segurança com promessa de rentabilidade.
- Começar sem um valor mensal viável para manter aportes regulares.
Esses erros parecem pequenos no início, mas são os que mais travam o hábito de investir. Se o aporte mensal é apertado demais, você desiste no primeiro aperto do orçamento. Se a aplicação não permite resgate compatível com sua vida real, o dinheiro deixa de ajudar e passa a atrapalhar.
Também vale evitar a armadilha da comparação isolada de rentabilidade. Um retorno maior no papel pode vir acompanhado de carência, risco maior ou custo escondido. Para quem está começando, consistência e aderência ao objetivo valem mais do que tentar acertar a aplicação “mais famosa” do momento.
O que decidir agora para sair do zero
O primeiro passo é escolher onde seu dinheiro vai ficar nos próximos 30 a 90 dias, porque isso define se você precisa de liquidez imediata ou pode aceitar prazo. O segundo é separar a reserva de emergência do restante dos objetivos, para não misturar dinheiro de uso rápido com dinheiro de meta. O terceiro é comparar o custo total do produto, incluindo taxa de administração, corretagem, custódia e imposto, antes de mandar o primeiro aporte.
Perguntas frequentes
Quanto dinheiro mínimo preciso para começar a investir?
Não existe um valor mínimo único, porque isso muda de acordo com o produto. Há opções com aplicação inicial baixa, e outras nem exigem aporte mínimo rígido, mas o mais importante é começar com um valor que não comprometa suas despesas. Se o dinheiro pode fazer falta no curto prazo, ele não deve entrar como investimento agora.
É melhor investir todo mês ou juntar uma quantia maior antes?
Para quem está começando, investir todo mês costuma ser melhor do que esperar acumular uma quantia maior. A constância ajuda a criar hábito e a sair do zero sem travar o orçamento. Mesmo aportes pequenos funcionam melhor quando cabem na rotina e não são interrompidos por falta de planejamento.
Preciso declarar todos os investimentos no Imposto de Renda?
Em muitos casos, sim, os investimentos precisam aparecer na declaração mesmo quando não há imposto a pagar. A regra muda conforme o produto, então o ponto certo é conferir o informe da instituição e verificar como aquele ativo deve ser informado. Isso evita erro de preenchimento e omissão de patrimônio.
Posso perder dinheiro mesmo em investimentos considerados seguros?
Sim, porque segurança não elimina totalmente o risco. Mesmo em opções mais conservadoras, ainda pode haver variação de preço, prazo de resgate inadequado ou risco de crédito do emissor. Para quem começa com pouco dinheiro, a ordem mais prudente é priorizar liquidez e baixo risco antes de buscar retorno maior.