Entenda a Diferença Entre Empréstimo Consignado e Empréstimo Pessoal
Quando a conta aperta, a diferença entre empréstimo consignado e empréstimo pessoal aparece logo no contracheque, no benefício e no custo final. O consignado costuma sair mais barato porque a parcela é descontada antes de o dinheiro cair na sua conta, enquanto o empréstimo pessoal depende do seu pagamento direto ao banco ou à financeira. Esta comparação não inclui crédito com garantia de veículo ou imóvel, que segue outra lógica.
Principais conclusões
- A parcela do consignado sai direto da folha, e isso pode reduzir o custo, mas ocupa margem todo mês.
- O empréstimo pessoal depende do pagamento ativo e costuma exigir análise de crédito mais ampla.
- Compare o CET antes de assinar, não só a taxa nominal, porque prazo e encargos mudam o total pago.
- Se a margem consignável já estiver comprometida, o consignado deixa de ser uma opção disponível.
- Uma parcela menor pode alongar a dívida e aumentar o custo final, então o prazo precisa entrar na decisão.
O que muda na prática entre consignado e pessoal
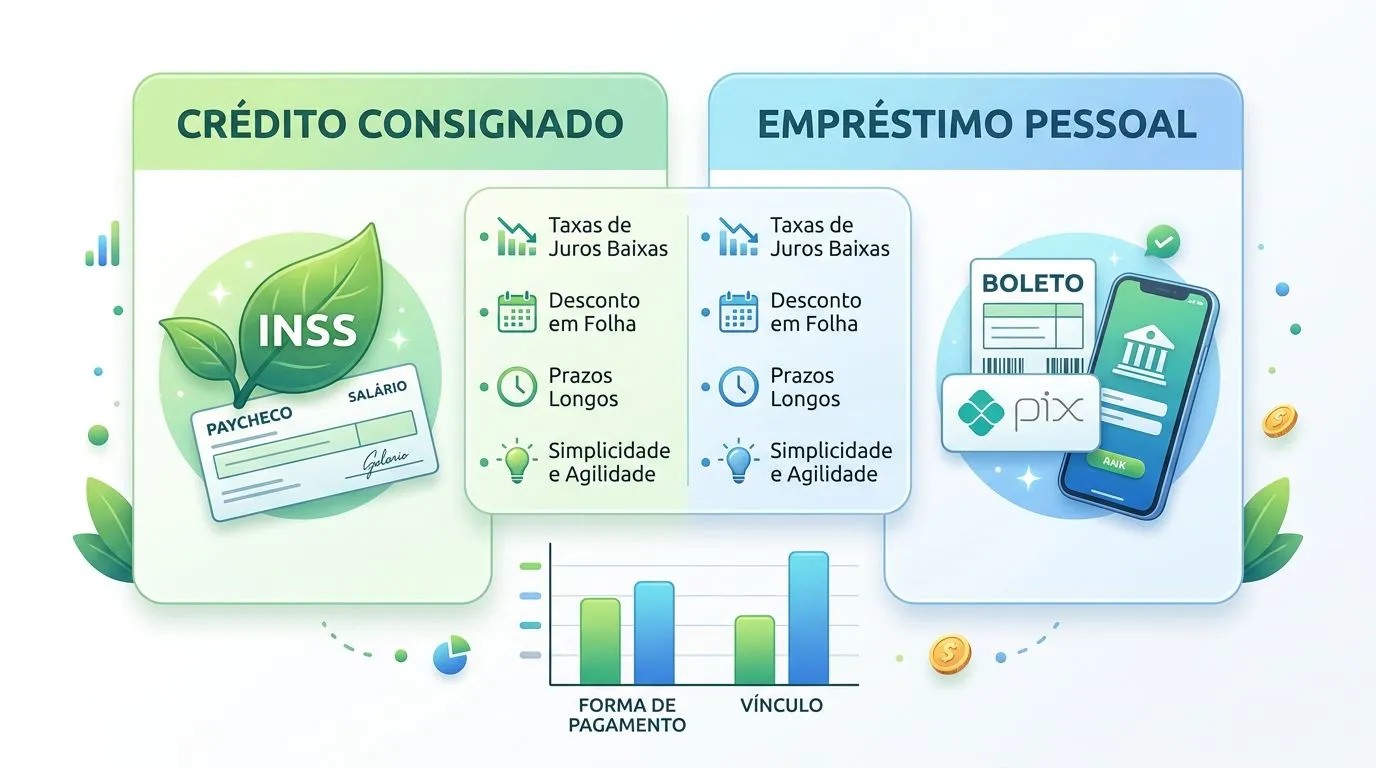
| Critério | Empréstimo consignado | Empréstimo pessoal |
|---|---|---|
| Fonte do pagamento | Desconto automático em folha, benefício do INSS ou contracheque | Pagamento feito pelo cliente via boleto, débito ou Pix |
| Garantia ou vínculo usado | Renda vinculada a folha, benefício ou convênio | Análise de crédito e perfil do cliente |
| Risco de inadimplência | Menor para a instituição, porque a parcela é retida na origem | Maior para a instituição, porque depende do pagamento em dia |
| Acesso à contratação | Restrito a quem tem vínculo elegível, como aposentados do INSS, servidores públicos e, em alguns casos, CLT com convênio | Mais amplo, desde que haja aprovação na análise de crédito |
Como funcionam desconto em folha e margem consignável
No empréstimo consignado, a parcela sai automaticamente da folha de pagamento, do benefício previdenciário ou do contracheque. Isso reduz o risco de atraso para o credor e, por isso, frequentemente melhora as condições do contrato, em especial os juros, em relação ao empréstimo pessoal, porque a instituição financeira recebe primeiro e você só vê o dinheiro líquido depois do desconto.
A regra mais importante aqui é a margem consignável, ou seja, a fatia da renda que pode ser comprometida com parcelas consignadas. Quando essa margem já está ocupada, o cliente não consegue assumir outra parcela da mesma modalidade até abrir espaço com quitação, redução de saldo ou uma nova contratação dentro do limite permitido. Na prática, a margem existe para evitar que a pessoa amarre toda a renda fixa em descontos automáticos.
A diferença entre parcela fixa e comprometimento da renda pesa bastante no orçamento. Uma parcela de consignado pode até parecer pequena, mas ela entra todo mês antes de você decidir como gastar. Se a renda cai, se há outros descontos obrigatórios ou se aparece uma despesa médica, a folga some rápido.
Se a margem está ocupada, o problema não é só acesso ao crédito, é falta de caixa. Muita gente tenta tapar um buraco com outra operação sem perceber que já carrega um desconto automático pesado. Nessa situação, alongar o prazo pode até reduzir a parcela mensal, mas aumenta o total pago no fim.
Quem pode contratar consignado e em quais condições
- Aposentados e pensionistas do INSS costumam ter acesso ao consignado do benefício, com regras próprias do instituto e dos bancos conveniados.
- Servidores públicos federais, estaduais e municipais podem contratar quando o órgão tem convênio e quando o desconto em folha é operacionalizado pelo sistema do ente pagador.
- Trabalhadores com carteira assinada, sob a CLT, podem acessar consignado privado quando a empresa oferece convênio e integra a operação por sistemas como o eSocial e a política interna de folha.
- As regras específicas mudam conforme o órgão, o benefício, o convênio e a política do banco. Caixa Econômica Federal e Banco do Brasil, por exemplo, trabalham com linhas e condições que variam conforme perfil e canal de contratação.
Custos, tarifas e CET: como comparar sem olhar só os juros
Comparar empréstimo consignado e empréstimo pessoal pela taxa nominal de juros é um erro comum. O que manda na conta é o CET, o Custo Efetivo Total, que reúne juros, tarifas, seguros e outros encargos da operação. O Banco Central do Brasil orienta que o CET seja informado para permitir uma comparação mais realista entre propostas: pegue duas ofertas reais, coloque lado a lado o valor da parcela, o total a pagar e tudo o que entra no CET, e só então decida.
Na prática, o consignado tende a ter juros menores porque o risco de inadimplência é menor. Já o empréstimo pessoal costuma embutir uma taxa mais alta para compensar o fato de a parcela depender do pagamento ativo do cliente. Mas isso, sozinho, não fecha a conta, porque prazo maior, seguros embutidos, tarifas e eventuais encargos mudam o valor final.
O ponto de atenção é simples: duas ofertas com a mesma taxa nominal podem ter custos bem diferentes se o prazo mudar. Uma parcela menor pode parecer confortável no mês, mas o custo total sobe quando a dívida se estica demais. É aí que o CET ajuda, porque ele mostra o peso real da operação ao longo de todo o contrato.
Se você tiver duas propostas na mão, compare primeiro o valor liberado, depois a parcela, depois o total pago e só então o prazo. Essa ordem evita a armadilha de aceitar um crédito que cabe no bolso hoje, mas pesa por meses ou anos. Também vale conferir se há tarifa de cadastro, seguro prestamista ou outros itens incluídos na simulação.
Quando cada modalidade tende a fazer mais sentido
O consignado costuma fazer mais sentido quando há elegibilidade, margem disponível e necessidade de reduzir juros. Para aposentados do INSS, pensionistas e servidores públicos, ele frequentemente aparece como a opção mais barata entre os créditos sem garantia real, justamente porque o desconto em folha diminui o risco para o banco.
O empréstimo pessoal faz mais sentido quando a pessoa não tem acesso ao consignado, não quer comprometer a renda automaticamente ou precisa de uma contratação mais rápida e sem vínculo com folha ou benefício. Ele também pode ser a alternativa para quem já tem a margem consignável ocupada. O preço dessa flexibilidade costuma ser um custo maior.
A decisão boa começa pelo orçamento, não pela pressa. Se a parcela do consignado cabe, mas aperta demais a renda, o desconto automático pode virar sufoco permanente. Se o empréstimo pessoal parece mais leve no começo, mas vem com juros altos, o alívio imediato pode acabar virando uma dívida mais cara do que você imaginava.
Renegociar e alongar o prazo podem ajudar, mas só quando reduzem o risco de inadimplência sem transformar uma dívida curta em uma longa demais. Se a ideia é apenas baixar a parcela, sem olhar o total pago, o crédito deixa de resolver e passa a empilhar custos. Nesta análise, a escolha certa é a que preserva o fluxo de caixa e evita trocar dívida por mais dívida.
Como decidir entre consignado e pessoal com menos risco
A comparação mais útil é direta: se você tem acesso ao consignado, margem livre e quer o menor custo total possível, ele tende a ser a primeira consulta. Se você não tem elegibilidade, ou se o desconto em folha vai apertar demais o mês, o empréstimo pessoal pode ser a saída mais realista, desde que a parcela caiba com folga e o CET esteja claro.
Também vale olhar seu histórico de crédito em consultas como Serasa, porque inadimplência, score e restrições cadastrais podem influenciar a aprovação e o custo do empréstimo pessoal. No consignado, o vínculo com a folha, com o benefício do INSS ou com o contracheque pesa mais na análise. Mesmo assim, não existe crédito bom quando a parcela destrói o orçamento.
Próximos passos para contratar com mais segurança
- Confirme se você tem elegibilidade para consignado, olhando seu vínculo, benefício ou convênio de folha.
- Peça a simulação com CET, prazo, parcela e total final pago, sem aceitar só a taxa nominal.
- Compare consignado e pessoal com a mesma necessidade de dinheiro e o mesmo prazo, para não comparar ofertas em condições diferentes.
- Verifique quanto da sua renda ficará comprometida e se sobra espaço para despesas fixas e imprevistos.
- Se houver dúvida, leve a proposta para análise antes de assinar, especialmente quando a parcela parecer baixa demais para o prazo oferecido.
Perguntas frequentes
Consignado aprova mais fácil do que empréstimo pessoal?
Em geral, sim, porque a parcela é descontada na origem, o que reduz o risco para o credor. Mas isso não vira aprovação automática: ainda contam vínculo elegível, margem consignável disponível e as regras da instituição. No consignado, a análise costuma ser mais favorável, porém limitada a quem pode contratar aquela modalidade.
Posso contratar mais de um empréstimo consignado ao mesmo tempo?
Sim, desde que ainda exista margem consignável disponível para novas parcelas. O limite não é por quantidade de contratos, e sim pelo total comprometido da sua renda. Se a margem já estiver ocupada, a nova contratação normalmente não é aprovada até haver espaço por quitação, redução ou outro ajuste permitido.
O empréstimo pessoal pode ter desconto em conta?
Pode. Algumas linhas usam débito automático ou débito autorizado, o que ajuda no pagamento, mas isso não transforma a operação em consignado. No empréstimo pessoal, a parcela continua dependendo do seu fluxo de conta e da análise de crédito, sem o desconto direto em folha ou benefício.
O consignado do INSS e o consignado de servidor público seguem as mesmas regras?
Não. A lógica de desconto é parecida, mas o regime de pagamento, os limites, os convênios e a operação mudam conforme o órgão pagador. No INSS, a contratação segue regras do benefício; no serviço público, entra também a estrutura do órgão e o convênio com a instituição financeira.