Como Usar o Cartão de Crédito a Seu Favor Sem Acumular Dívidas
Usar o cartão de crédito a seu favor é concentrar gastos, ganhar prazo e organizar o caixa, sem tratar limite como renda extra. Ele ajuda de verdade quando você sabe quanto já comprometeu na fatura, quanto ainda cabe no orçamento do mês e qual custo aceita pagar. Esta orientação vale para cartão comum; cartão consignado e cartões de lojas têm regras próprias e ficam fora daqui.
Principais conclusões
- Pague a fatura integralmente em 1 vencimento sempre que possível; o mínimo só empurra o saldo para o mês seguinte.
- Antes de comprar, confira 3 números: limite disponível, valor já parcelado e data de fechamento da fatura.
- Se a parcela apertar o orçamento dos próximos meses, não compensa, mesmo quando cabe hoje.
- O rotativo entra quando sobra saldo em aberto e costuma ser a opção mais cara do cartão, então use por pouquíssimo tempo.
- Se houver lançamento indevido, conteste assim que notar e acompanhe a resposta no app ou na fatura seguinte.
O que significa usar o cartão de crédito a seu favor
Cartão de crédito é meio de pagamento com prazo para quitar a compra, não dinheiro adicional. Na prática, ele funciona bem quando você aproveita o intervalo entre a compra e o vencimento para organizar pagamentos, evitar atraso e centralizar despesas que já cabiam no orçamento.
O primeiro filtro é simples: antes de passar a compra, olhe a fatura atual, as parcelas já assumidas e o limite disponível. A compra pode parecer pequena, mas, se empurra o total para perto do vencimento de contas fixas, vira problema na fatura seguinte. O erro mais comum é olhar só para o limite e ignorar o que já foi gasto.
Esse uso faz sentido para despesas previsíveis, como mercado, transporte, streaming e contas concentradas em uma única data. Não faz sentido quando o cartão vira complemento de salário, porque aí o prazo dado pela operadora só empurra o aperto para frente e ainda pesa caro se você escorregar para o atraso ou para o pagamento mínimo.
Como decidir entre compra à vista, parcelamento e rotativo
| Forma de pagamento | Quando aparece na fatura | Custo financeiro típico | Risco principal | Quando faz sentido usar |
|---|---|---|---|---|
| Compra à vista | Na fatura do próximo fechamento | Sem juros no cartão, se paga integralmente no vencimento | Acúmulo rápido de gastos se o orçamento já estiver apertado | Quando o valor cabe folgado no mês e você quer concentrar pagamentos |
| Parcelamento da compra | Em parcelas mensais por vários fechamentos | Pode haver juros, ou não, conforme a oferta do emissor e da loja | Somar muitas parcelas e perder visão do total comprometido | Quando a parcela cabe com sobra e o custo total foi conferido antes da confirmação |
| Rotativo do cartão | Quando você paga menos que o total da fatura e deixa saldo em aberto | Costuma ser a opção mais cara do crédito rotativo, com encargos que variam conforme contrato e atraso | Dívida crescer rápido e contaminar os meses seguintes | Só como recurso de emergência, por pouquíssimo tempo, e com plano claro de quitação |
A decisão depende do impacto no orçamento e do custo total antes de confirmar a compra. Se o parcelamento preserva o caixa hoje, mas aperta os próximos meses, ele não resolve, só distribui o aperto. Se o pagamento à vista exige usar o rotativo logo depois, também não foi uma boa compra.
O rotativo merece atenção especial porque costuma ser a via mais cara. Ele não é ferramenta de planejamento, e sim de emergência, quando falta outra saída imediata e você já sabe como vai sair dele. Sem um plano de pagamento, o saldo vira bola de neve.
Limite, fatura e pagamento mínimo: regras práticas para não perder o controle
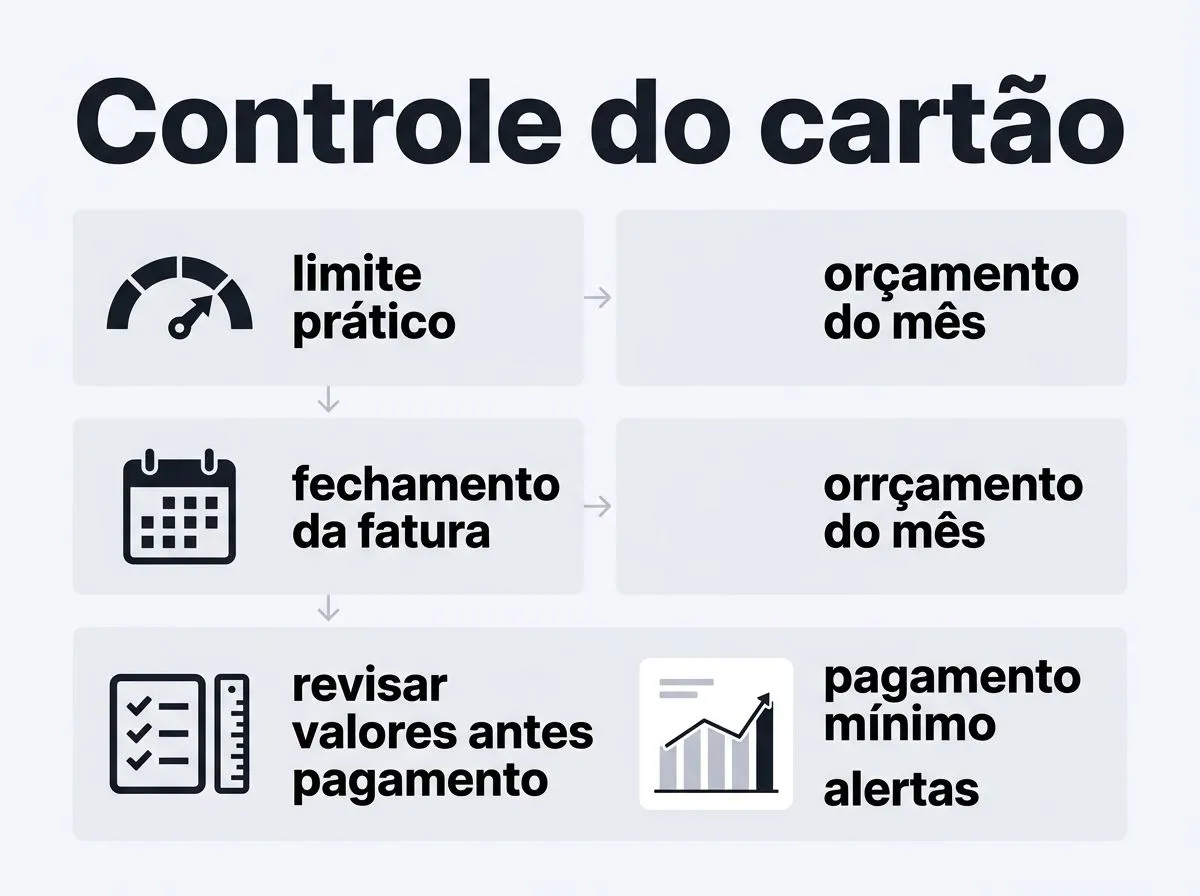
- Separe o limite aprovado do limite que o seu orçamento realmente suporta. Se a renda do mês e as despesas fixas só comportam um teto menor, esse é o seu limite prático, mesmo que o banco tenha liberado mais.
- Acompanhe a data de fechamento da fatura, não apenas o vencimento. Uma compra feita um dia antes do fechamento entra na fatura quase imediata, e isso muda totalmente o caixa do mês seguinte.
- Trate o pagamento mínimo como sinal de alerta. Ao pagar só parte da fatura, você deixa saldo sujeito a encargos e entra em uma dinâmica em que a dívida consome espaço para novas compras.
- Defina uma regra mensal de uso com base na sua renda líquida e nas contas fixas já conhecidas. O cartão deve caber dentro do orçamento, não o contrário.
- Reserve parte do limite para imprevistos e compras já previstas. Se tudo estiver comprometido, uma despesa pequena fora do roteiro pode obrigar você a recorrer ao rotativo.
Na prática, acompanhar o fechamento da fatura evita sustos. O valor que entra no próximo boleto depende da data da compra, então duas despesas iguais podem cair em meses diferentes. Quem entende isso usa o calendário do cartão a favor do orçamento.
Juros do rotativo e encargos: quando eles entram na conta
O rotativo começa quando você não quita a fatura integralmente e o saldo restante fica sujeito aos encargos do cartão. O pagamento mínimo pode parecer uma folga momentânea, mas deixa uma parte da dívida andando sozinha, com custo alto e pouco tempo para virar um problema maior.
A diferença prática entre atraso, parcelamento da fatura e entrada no rotativo está no custo e na velocidade com que a dívida cresce. Em atraso, além de juros e encargos, pode haver multa e cobrança de mora; no parcelamento da fatura, o saldo vira um acordo com parcelas futuras; no rotativo, você mantém um saldo remanescente que tende a sair caro. O valor exato depende do contrato do emissor do cartão e aparece na fatura ou no aplicativo.
Por isso, um atraso isolado pode bagunçar vários meses. Não é só a cobrança daquele vencimento, é a perda de espaço no orçamento seguinte, somada ao custo financeiro que corrói a margem para novas despesas. Se a fatura já está apertada, a saída menos ruim costuma ser negociar logo com o emissor, antes de deixar o saldo rodar.
Se você quer entender limites, histórico de crédito e compromissos financeiros já registrados, o Banco Central do Brasil mantém o Registrato, que ajuda a enxergar a própria situação em bases oficiais. Isso não quita dívida nenhuma, mas dá visão para decidir com menos improviso.
Como contestar lançamentos e proteger seus direitos
Quando surge uma compra não reconhecida, cobrança duplicada ou serviço não entregue, o primeiro passo é checar se houve erro operacional com o estabelecimento. Se a resposta não vier ou a cobrança seguir errada, acione o emissor do cartão rapidamente e registre a contestação no canal indicado no app, na central ou na área de atendimento.
Guarde comprovantes, prints, protocolos e a fatura em que o lançamento apareceu. Esse conjunto de provas ajuda a separar erro de compra, falha de processamento e cobrança indevida. O Código de Defesa do Consumidor protege contra cobranças indevidas e dá base para questionar o que não foi contratado ou entregue como prometido.
Pagar a fatura não apaga automaticamente o direito de contestar. Em muitos casos, o pagamento evita juros e outras complicações enquanto a análise acontece, mas você continua com o direito de pedir revisão da cobrança. Se o emissor não resolver, o Procon pode ser acionado, e associações como Serasa e SPC Brasil também mantêm orientações úteis sobre organização do crédito e do CPF.
Se a compra foi feita em cartão com bandeira Visa, Mastercard ou Elo, o procedimento de contestação passa pelo emissor do cartão, porque é ele que responde ao cliente no dia a dia. A bandeira entra como parte da infraestrutura do pagamento, mas quem abre e acompanha a reclamação costuma ser o banco ou a fintech que emitiu o cartão.
Como usar o cartão sem virar refém da fatura
O cartão ajuda quando você já sabe a resposta para três perguntas antes de comprar: quanto entra até o vencimento, quanto já está comprometido e quanto sobra depois das contas fixas. Se a compra cabe nessas três contas, ela pode funcionar como ferramenta de caixa. Se não cabe, o limite aprova, mas o orçamento cobra depois.
A disciplina prática é menos glamourosa do que parece. Conferir a fatura toda semana, manter alertas de vencimento, evitar o mínimo e contestar cobranças cedo dá trabalho, mas custa muito menos do que sustentar juros por meses. Quem usa o cartão com critério compra tempo, não dívida.
Perguntas frequentes
O que fazer se o cartão foi clonado ou houve compra não reconhecida?
Bloqueie o cartão e avise o emissor imediatamente, porque a contestação precisa começar rápido. Guarde a fatura em que o lançamento apareceu, além de protocolos, prints e comprovantes, já que esses registros ajudam a separar fraude, erro operacional e cobrança indevida. Se o banco não resolver, o Procon pode ser acionado.
Pagar o valor mínimo da fatura evita juros?
Não. O pagamento mínimo reduz a dívida, mas deixa o saldo restante sujeito aos encargos do cartão, que podem variar conforme o contrato. Na prática, ele só empurra parte do problema para frente e ainda reduz o espaço do orçamento do mês seguinte.
Parcelar a compra é sempre melhor do que deixar no rotativo?
Em geral, sim, porque o parcelamento costuma ser mais previsível do que o rotativo. Mas isso só vale se a parcela couber com folga no orçamento e se o custo total tiver sido conferido antes da confirmação, porque parcelar muitas compras pode comprometer vários fechamentos seguidos.
Posso pedir revisão de cobrança depois de pagar a fatura?
Sim. Pagar a fatura não apaga automaticamente o direito de contestar cobrança indevida, duplicidade ou fraude. Em muitos casos, o pagamento evita juros enquanto a análise acontece, mas você continua podendo pedir revisão e reunir provas para sustentar a contestação.
Como saber se estou usando limite demais?
Isso aparece quando a próxima fatura já vem carregada com parcelas e compras recorrentes, a ponto de apertar as contas do mês seguinte. Outro sinal é olhar só para o limite aprovado e esquecer o que já foi gasto, porque o cartão pode parecer disponível, mas o orçamento já estar comprometido.