Como Surgiu o Dinheiro: A História da Moeda do Escambo até o Pix
Dinheiro é qualquer coisa amplamente aceita para pagar, medir preços e guardar valor. Ele apareceu para destravar o escambo, que emperrava as trocas, e foi mudando de forma, de bens-mercadoria a moedas metálicas, papel-moeda, bancos centrais e pagamentos digitais como o Pix. No fundo, essa história fala de eficiência, confiança e padronização, não do fim do dinheiro físico.
Principais conclusões
- O escambo só funciona quando há dupla coincidência de desejos, um entrave que levou à adoção de bens-mercadoria.
- As primeiras moedas metálicas datam do século VII a.C., na Lídia antiga, e venceram porque eram portáteis, duráveis e padronizadas.
- O papel-moeda ganhou espaço quando a confiança deixou de depender só do metal e passou a depender da instituição emissora.
- Com o Pix, o pagamento ficou instantâneo, mas o dinheiro físico não acabou, ele segue útil em situações específicas.
- A história do dinheiro mostra que a forma muda, mas as funções centrais continuam as mesmas: trocar, medir e guardar valor.
Do escambo ao dinheiro: por que a troca direta deixou de bastar
O escambo funcionava, mas só até o instante em que duas pessoas queriam exatamente o que a outra tinha. Essa coincidência era rara, e o problema ficava ainda maior quando o bem oferecido não podia ser dividido, transportado ou guardado sem perda de valor.
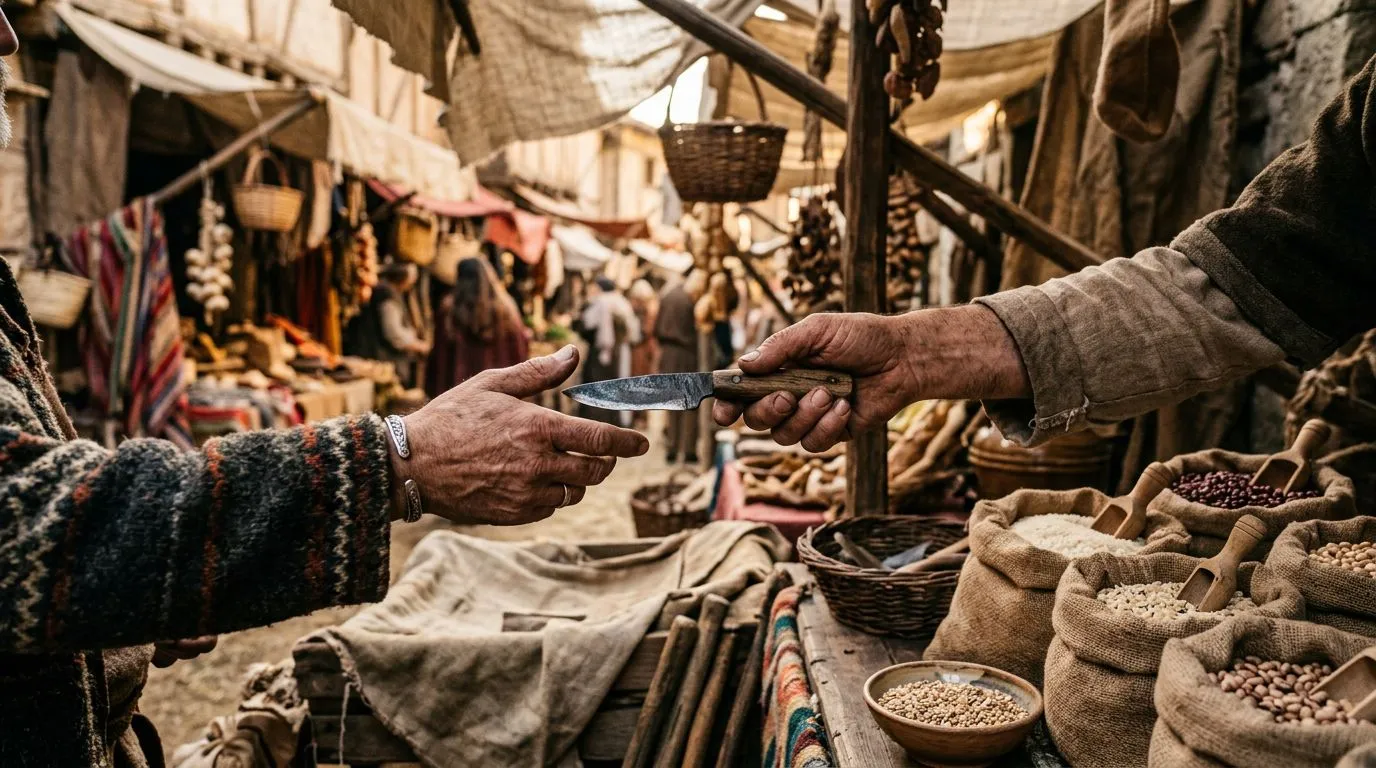
Um agricultor podia ter trigo e precisar de ferramentas; o ferreiro, ter ferramentas e querer sal, tecido ou gado. Em vez de trocar diretamente por cada necessidade, as sociedades passaram a aceitar bens que circulavam com mais facilidade, porque quase todo mundo confiava que depois conseguiria repassá-los.
É daí que nasce o dinheiro em sentido econômico. Ele cumpre três funções centrais: meio de troca, quando serve para comprar; unidade de conta, quando ajuda a medir preços; e reserva de valor, quando permite guardar poder de compra para depois. Se um objeto faz bem essas três coisas, tende a durar mais como dinheiro.
Quais bens viraram dinheiro primeiro e por que alguns duraram mais
| Objeto ou bem usado como dinheiro | Região ou período histórico | Vantagem prática | Limitação principal | Exemplo histórico ou arqueológico |
|---|---|---|---|---|
| Sal | Diversas regiões da Antiguidade | Fácil de fracionar e muito útil no cotidiano | Pode estragar, dissolve em água e não é escasso em toda parte | O termo salário vem do uso histórico do sal como pagamento em certos contextos |
| Gado | Sociedades pastoris e antigas economias rurais | Tinha valor claro e era amplamente desejado | Difícil de transportar e dividir, além de exigir cuidado constante | Sistemas de contagem de riqueza por rebanhos aparecem em várias sociedades antigas |
| Grãos e cereais | Mesopotâmia e outros centros agrícolas | Serviam tanto para consumo quanto para medida de valor | Perecem, ocupam espaço e sofrem perdas no armazenamento | Registros do Ancient Near East mostram uso de grãos em contabilidade e tributos |
| Conchas, especialmente cauris | África, Ásia e Oceania em períodos diversos | Leves, relativamente duráveis e fáceis de contar | Podem ser imitadas e perdem aceitação fora da rede local | Cauris foram usados por séculos em rotas de comércio do Índico |
| Metal em peso, antes da cunhagem | Mesopotâmia e regiões do Mediterrâneo antigo | Durável, concentrado em valor e portátil | Exigia pesagem e verificação de pureza | Práticas de pesagem em prata aparecem em tabletes e achados arqueológicos |
| Prata e ouro cunhados | Lídia antiga e depois o mundo mediterrâneo e asiático | Padronização da quantidade e autenticidade | Dependiam de autoridade emissora e de oferta metálica | As primeiras moedas cunhadas associadas à Lídia antiga datam do século VII a.C. |
A lógica central é essa: quanto mais durável, portátil, divisível e reconhecível era o bem, maior a chance de ele virar dinheiro. Sal, grãos e gado funcionavam enquanto a economia era local e os usos eram limitados; moedas metálicas ganharam espaço porque concentravam valor em pouco espaço e poupavam a conversa sobre “quanto vale isso” a cada troca.
Quando a moeda metálica apareceu e por que ela venceu
A moeda metálica surgiu quando alguém passou a garantir não só o metal, mas também o peso e a autenticidade da peça. A Lídia antiga, na Anatólia, é um dos marcos mais conhecidos dessa virada, porque suas moedas cunhadas deram forma estável a um valor que antes precisava ser pesado e conferido em cada negociação.
Na prática, o ganho foi enorme. Ouro, prata e ligas metálicas duravam muito, podiam ser fracionados em unidades menores e concentravam valor em pouco volume, o que facilitava transporte, tributos, soldos militares e comércio de longa distância.
O selo na moeda mudou a confiança. Em vez de pesar e testar tudo de novo, o comprador aceitava a garantia do poder emissor, desde que confiasse na autoridade política que cunhava a peça. Isso reduziu o atrito nas trocas e tornou os preços mais previsíveis.
Esse padrão se espalhou porque combinava com administrações que precisavam cobrar impostos e pagar despesas em unidades comparáveis. Quando salários, tributos e compras públicas passam a usar a mesma referência, a moeda deixa de ser só um objeto útil e vira infraestrutura econômica.
Do papel-moeda aos bancos centrais: como a confiança virou instituição
O papel-moeda apareceu como uma promessa de pagamento mais leve e prática do que carregar metal. Primeiro vieram notas conversíveis em moeda metálica, depois sistemas bancários em que a confiança deixou de depender só do metal guardado e passou a depender também da solidez da instituição emissora.
Com o tempo, a emissão dispersa por bancos e autoridades locais foi sendo concentrada em bancos centrais. O Banco da Inglaterra virou um caso histórico importante porque ajudou a consolidar a emissão de notas sob uma autoridade mais estável, o Federal Reserve passou a centralizar e coordenar a política monetária e a emissão nos Estados Unidos, e o Banco Central do Brasil assumiu funções centrais de regulação, circulação e estabilidade monetária no país.
Essa mudança importa porque a moeda passou a ser administrada como política pública. Não bastava imprimir notas, era preciso controlar quantidade, confiança e padronização, além de orientar emissão, política monetária e supervisão do sistema. Sem isso, o dinheiro perde previsibilidade, e preços, salários e contratos ficam mais difíceis de comparar.
Em escala internacional, instituições como o BIS, o Bank for International Settlements, ajudam a coordenar debates, padrões e monitoramento entre bancos centrais. O BIS é o Banco de Compensações Internacionais, um fórum de cooperação entre autoridades monetárias que entra nessa história porque ajuda a alinhar regras e práticas do sistema financeiro global.
Do dinheiro físico ao Pix: o que mudou na forma de pagar
- Os pagamentos ficaram digitais, e hoje muitas compras dispensam cédulas e moedas no dia a dia.
- As funções econômicas do dinheiro continuam as mesmas, meio de troca, unidade de conta e reserva de valor.
- A confiança segue no centro do sistema, mesmo quando a transferência ocorre em segundos.
- O Pix é uma etapa da história dos pagamentos, não o fim da moeda em sentido econômico.
O Pix acelerou a circulação do dinheiro como meio de pagamento porque reduziu a fricção. A transferência instantânea entre contas simplificou compra pequena, venda informal, divisão de conta e recebimento por pequenos negócios, sem exigir maquininha, saque ou troco.
Mas o Pix não substitui completamente o dinheiro em sentido amplo. Ele é um arranjo de pagamento sobre a moeda já existente, administrado no Brasil pelo Banco Central do Brasil. Em outras palavras, o real continua sendo a unidade monetária; o Pix é o caminho mais rápido para movimentá-lo.
Essa distinção evita um erro comum: confundir forma de pagamento com dinheiro em si. A tecnologia muda o jeito de transferir valor, mas não elimina a necessidade de confiança, regra comum e referência de preço.
Se você olha a história inteira, a lógica se repete em cada salto: o escambo foi limitado pela falta de coincidência, os bens-mercadoria resolveram parte do problema, as moedas metálicas padronizaram a troca, o papel-moeda reduziu o peso físico e os sistemas digitais encurtaram o tempo de liquidação.
O que essa história explica sobre o dinheiro de hoje
A história do dinheiro mostra que o mais importante nunca foi o material em si, e sim a confiança organizada em torno dele. Pedra, sal, prata, papel ou registro eletrônico só funcionam porque alguém aceita receber aquilo depois, em outra troca.
Na prática, isso ajuda a decidir como usar cada forma de pagamento. Dinheiro físico ainda faz sentido em gastos pequenos, em lugares sem boa conectividade ou quando o troco ajuda, como em uma feira livre sem sinal de internet. Pix faz mais sentido quando a prioridade é rapidez e rastreabilidade. Já o cartão entra bem onde há parcelamento, crédito ou integração com conta digital.
A decisão correta depende do contexto, não de moda. Quem entende isso para de tratar o meio de pagamento como fim em si mesmo e passa a enxergá-lo como o que ele sempre foi: uma solução histórica para facilitar trocas, reduzir atrito e organizar a vida econômica.
Perguntas frequentes
A moeda surgiu em um único lugar?
Não. Houve centros pioneiros, como a Lídia antiga, que é um marco conhecido das primeiras moedas cunhadas no século VII a.C., mas o uso de objetos como dinheiro apareceu em várias sociedades de forma independente. O que mudou de um lugar para outro foi o bem escolhido e a velocidade com que ele ganhou aceitação.
Dinheiro e moeda são a mesma coisa?
Nem sempre. Moeda costuma ser a unidade oficial de pagamento de um país, enquanto dinheiro é o conceito mais amplo de meio de troca, unidade de conta e reserva de valor. Na prática, o artigo trata o Pix como forma de pagamento sobre o real, não como uma moeda separada.
Por que ouro e prata foram tão usados no passado?
Porque reuniam as características que fazem um bem funcionar bem como dinheiro: durabilidade, portabilidade, divisibilidade e reconhecimento. No texto, o ganho das moedas metálicas aparece justamente porque ouro e prata concentravam valor em pouco volume, o que facilitava transporte, tributos, comércio de longa distância e pagamentos padronizados.
O papel-moeda acabou com a moeda de metal?
Não. O papel-moeda e os meios digitais passaram a dominar as transações do dia a dia, mas moedas metálicas continuam existindo para troco e pagamentos menores. O artigo também destaca que o dinheiro físico ainda faz sentido em gastos pequenos e em lugares sem boa conectividade.