Como Surgiram os Juros na História e Como Eles Evoluíram Até Hoje
Os juros apareceram muito antes dos bancos modernos. Eles começaram como o preço do tempo, do risco e da escassez em sociedades que emprestavam grãos, cevada e prata para atravessar a colheita ou tocar o comércio. Ao longo da história, essa cobrança foi aceita, contestada, regulamentada e, por fim, incorporada à política monetária dos Estados. Este artigo trata dos juros de crédito e de política econômica; não cobre tarifas bancárias nem rendimento de investimentos, que parecem vizinhos, mas são outra coisa.
Principais conclusões
- Na Mesopotâmia, os juros já apareciam em empréstimos de grãos, cevada e prata, ligados ao prazo e ao risco da colheita.
- Na Idade Média, a cobrança direta de juros foi contestada, mas o crédito continuou por meio de multas, descontos e participação no lucro.
- Bancos mercantis, Estados e títulos públicos transformaram os juros em prática recorrente e mais padronizada ao longo da história.
- A taxa básica passou a ser usada por bancos centrais como instrumento de política monetária para influenciar o custo do crédito na economia.
- Juros simples e compostos são formas históricas de calcular o custo do dinheiro, e a diferença entre eles muda o ritmo da dívida.
De onde vieram os juros nas primeiras civilizações
Os juros surgiram como uma solução prática para quem abria mão de recursos hoje em troca de mais no futuro. Na Mesopotâmia, um dos lugares com registros mais antigos e claros dessa prática, já havia empréstimos de grãos, cevada e prata com devolução maior do que o valor tomado, o que mostra que o crédito remunerado não é invenção bancária recente.
Em economias agrícolas, emprestar não era só ceder riqueza, era assumir atraso, risco de perda e a chance real de a colheita falhar. Se o credor entregava alimento antes da temporada e recebia depois, fazia sentido cobrar um acréscimo, porque o dinheiro ou o grão ficavam indisponíveis por um período e talvez nem voltassem nas mesmas condições.
O Código de Hamurábi já tratava de empréstimos, prazos e limites, sinal de que a cobrança estava organizada e não dependia de improviso. Isso importa porque muda a leitura moral do tema: os juros não apareceram como abuso solto, mas como parte de contratos reconhecíveis, ainda que duros para quem tomava emprestado em momentos de aperto.
A desconfiança também apareceu cedo. Quando o empréstimo envolvia alimento, a cobrança podia soar como ganho em cima da necessidade alheia, e isso alimentou críticas por séculos. Em outras palavras, os juros nasceram no mercado, mas desde o início também provocaram debate ético.
Como Roma e a Idade Média mudaram a visão sobre cobrar juros
Roma normalizou parte do crédito e o tratou como instrumento de circulação econômica, embora a cobrança excessiva continuasse malvista. O mundo romano conhecia diferentes arranjos para remunerar o dinheiro emprestado, e isso ajudou a consolidar a ideia de que o capital podia gerar retorno quando ficava fora do uso do dono.
A grande virada moral veio com a tradição cristã medieval. A Bíblia influenciou a condenação da usura em certos contextos, e a Igreja Católica reforçou a crítica à ideia de lucrar com a necessidade do próximo, sobretudo quando o empréstimo parecia apenas transformar carência em ganho privado.
Na Idade Média europeia, isso não eliminou o crédito, apenas mudou a linguagem. Juros diretos podiam ser evitados por meio de multa, participação no lucro, desconto no adiantamento ou outras formas contratuais que tentavam contornar a proibição sem travar a circulação de dinheiro.
Os comerciantes encontraram espaço para continuar financiando viagens, estoques e safras, porque cidades e feiras precisavam de capital. A prática foi se adaptando ao direito local, e isso mostra um padrão que se repete até hoje: quando a economia precisa de crédito, a linguagem jurídica acaba se ajustando ao que o comércio já faz.
Quais instituições tornaram os juros formais e recorrentes
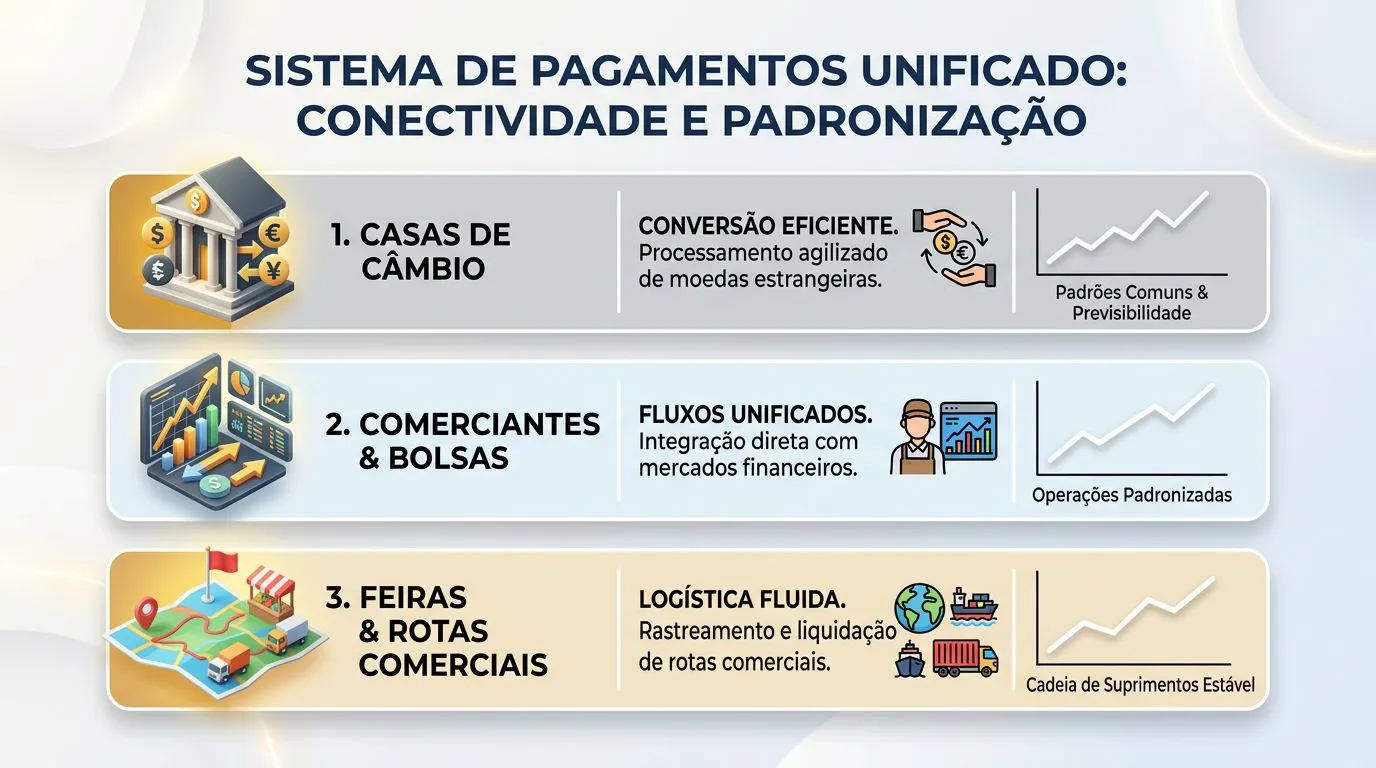
| Instituição ou prática | Função econômica | Como remunerava o credor | Efeito na padronização | Exemplo histórico |
|---|---|---|---|---|
| Casas de câmbio e mercadores | Financiar comércio e circulação de valores | Taxa explícita, desconto ou comissão | Aumentou a previsibilidade dos contratos | Feiras e rotas mercantis europeias |
| Bancos mercantis italianos | Antecipar recursos e gerir pagamentos | Juro contratado e operações de câmbio | Ampliou escala e regularidade do crédito | Cidades mercantis italianas |
| Estados e dívida pública | Financiar guerra, obras e tesouro | Rendimento sobre títulos | Transformou juros em instrumento público | Finanças estatais da Europa moderna |
| Bancos centrais | Influenciar o custo do crédito na economia | Taxa básica de referência | Uniformizou o sinal monetário | Banco da Inglaterra, Federal Reserve, Banco Central Europeu |
A tabela mostra a passagem do juro artesanal para o juro institucional. Casas de câmbio e mercadores tornaram o crédito parte do comércio diário, os bancos mercantis italianos deram escala ao financiamento e os Estados transformaram a dívida em fonte estável de recursos.
O ponto decisivo foi a padronização. Quando a cobrança deixa de depender só do acordo pessoal e passa a seguir contratos, títulos e taxas de referência, o juro vira linguagem comum do sistema financeiro. Isso aumenta a confiança de quem empresta e de quem toma emprestado, mas também amplia a disciplina: o atraso fica mais claramente caro.
Como surgiu a taxa de juros como instrumento de política monetária
A taxa de juros virou instrumento de política monetária quando bancos centrais passaram a influenciar a oferta de moeda e o custo do crédito em toda a economia. Com isso, o juro deixou de ser apenas remuneração privada e passou a funcionar como comando indireto sobre consumo, investimento e inflação.
O Banco da Inglaterra foi um exemplo histórico dessa evolução institucional e, mais tarde, o Federal Reserve e o Banco Central Europeu consolidaram a ideia de que uma taxa básica pode orientar o mercado. Quando a autoridade monetária sobe a taxa, o crédito tende a encarecer; quando corta, o financiamento tende a ficar mais barato.
Na prática, isso mexe com decisões do cotidiano. Empréstimos, financiamentos e até aplicações de curto prazo passam a reagir ao sinal dado pelo banco central, porque bancos e investidores recalculam o custo do dinheiro e a expectativa de retorno. Um financiamento imobiliário, por exemplo, pode ficar mais caro na parcela mensal; já um empréstimo para capital de giro tende a encarecer o spread cobrado do cliente. O efeito não é imediato nem igual para todo contrato, mas o sinal é amplo e relevante.
A taxa oficial não é o mesmo juro cobrado em qualquer contrato. Empresas e pessoas pagam mais ou menos conforme risco, prazo, garantias e histórico de pagamento. Por isso, a taxa básica é referência, não preço único.
Juros simples, compostos e outras formas históricas de custo do crédito
Juros simples crescem em linha reta: a cobrança incide sempre sobre o valor inicial. Se a dívida é de 1.000 com 10% ao ano, o acréscimo é de 100 por ano, sem capitalização sobre juros anteriores.
Juros compostos funcionam de outro jeito, porque o juro passa a render sobre o montante acumulado. Na mesma dívida de 1.000 a 10% ao ano, o primeiro ano soma 100, o segundo ano soma 110, e assim por diante. É essa capitalização que faz o custo final subir mais rápido no longo prazo.
Essa diferença muda tudo quando o prazo se alonga. Em contratos curtos, a distância entre os dois modelos pode parecer pequena; em prazos longos, ela pesa muito mais. Por isso, ler a taxa sem olhar o período e a forma de cálculo é erro clássico de quem compara dívidas ou financiamentos.
Juros também não são a mesma coisa que multa ou correção monetária. A multa pune atraso, a correção recompõe a perda de poder de compra, e os juros remuneram o uso do dinheiro no tempo. Misturar esses itens faz o custo parecer menor ou maior do que realmente é.
A matemática, no fim, faz uma ponte entre passado e presente. Dos contratos antigos às simulações de hoje, a pergunta segue sendo a mesma: quanto custa usar dinheiro de outra pessoa por um certo tempo? O vocabulário ficou mais técnico, mas a lógica continua igual.
O que a história dos juros ensina sobre o presente
A história dos juros mostra que eles não nasceram como um mal necessário nem como uma invenção abstrata de economista. Surgiram para lidar com escassez, risco e tempo, e depois foram sendo moldados por religião, direito, comércio e Estado.
Hoje, entender juros ajuda a ler contratos e também a interpretar decisões de bancos centrais. Quando você vê uma taxa, vale se perguntar três coisas: de que período ela fala, sobre qual base incide e qual custo total isso produz no fim.
É isso que separa uma leitura útil de uma leitura superficial. O número isolado diz pouco; a conta completa é que mostra o peso real do crédito.
Próximos passos
- Ao comparar empréstimos, observe a taxa, o prazo e se os juros são simples ou compostos.
- Separe juros, multa e correção monetária para não confundir custo financeiro com penalidade.
- Consulte a taxa básica publicada pelo Banco Central quando quiser entender o sinal da política monetária.
- Leia contratos e simulações pelo custo total, não só pela parcela mensal.
Perguntas frequentes
Por que muitas culturas antigas desconfiavam dos juros?
Porque o crédito podia parecer ganho em cima da necessidade de quem precisava de comida, terra ou dinheiro para atravessar a colheita. Em sociedades agrícolas, cobrar a mais por grãos ou prata parecia moralmente pesado justamente porque o empréstimo nascia do aperto do devedor. Essa crítica foi tanto religiosa quanto ética, e atravessou séculos.
Usura e juros são a mesma coisa?
Não. Hoje, juros é a remuneração normal do capital emprestado, enquanto usura costuma indicar cobrança abusiva ou ilegal. Na história, os dois termos já se misturaram mais, especialmente quando o debate era sobre a legitimidade de lucrar com o dinheiro parado.
Qual é a diferença entre juros e correção monetária?
Juros remuneram o uso do dinheiro no tempo; correção monetária recompõe a perda de poder de compra causada pela inflação. Em contratos, elas podem aparecer juntas, mas não fazem a mesma coisa. Separar as duas evita confundir custo financeiro com atualização do valor devido.
Quem decidiu a taxa básica de juros nos países modernos?
Em geral, o banco central de cada país ou bloco econômico. Foi essa institucionalização que transformou a taxa básica em instrumento de política monetária, com impacto sobre crédito, consumo e inflação. O efeito depende do conjunto da economia, mas a referência vem da autoridade monetária.