Como Sair do Vermelho Ganhando Pouco: Guia Prático de Organização
Quando o salário cai e já vai embora com aluguel, mercado, cartão e atraso antigo, o problema não é falta de esforço, é falta de mapa. Para sair do vermelho ganhando pouco, você precisa ver quanto entra, quanto sai, quais contas cortam serviço e quais dívidas estão crescendo mais rápido. Esta guia não trata de investimento nem de compra parcelada nova, ela foca em organizar o orçamento e parar a sangria.
Principais conclusões
- Liste entradas, gastos e dívidas do mês em 3 blocos, porque o déficit real aparece quando você soma tudo.
- Priorize 4 contas na frente das demais: água, energia, moradia e transporte de trabalho.
- Não aceite acordo só porque a parcela é baixa; compare prazo, custo total e impacto no próximo mês.
- Se a fatura do cartão não cabe integralmente, pare as novas compras até sair do rotativo.
- Monte um plano de 30 dias com uma meta simples: reduzir o aperto antes da metade do mês.
Como diagnosticar o tamanho do problema sem adivinhar
Você só começa a sair do vermelho quando mede o rombo com números do próprio mês. Sem isso, a sensação de aperto engana, porque às vezes o problema é uma conta fixa alta, às vezes são gastos pequenos que se repetem, e às vezes é uma dívida com juros que já tomou o orçamento.
- Separe as entradas fixas e variáveis do mês: salário, aposentadoria, bicos, comissão, pensão e qualquer valor que caia em datas diferentes. Se houver benefício do INSS, confira o valor no Meu INSS e use apenas o líquido que realmente entra na conta.
- Liste os gastos essenciais, supérfluos e sazonais. Essencial é moradia, alimentação, luz, água, transporte para trabalhar e remédio. Sazonal é IPVA, material escolar, manutenção e presentes, que não são mensais mas precisam entrar no cálculo.
- Some dívidas, parcelas e atrasos com três dados por item: vencimento, valor mínimo e custo do atraso. Inclua cartão, empréstimo, conta de consumo em aberto, carnê e qualquer cobrança que já esteja virando multa ou juros.
- Identifique o déficit mensal e o ponto de aperto. O déficit é o total que falta no mês, e o ponto de aperto é a semana em que o dinheiro acaba antes das próximas contas básicas. Se isso acontece antes da metade do mês, o ajuste precisa começar nas despesas variáveis e nas dívidas caras.
O detalhe que muda a decisão é a data. Quem ganha pouco e recebe em dias diferentes precisa olhar o calendário do dinheiro, não só o total do mês. Se a renda entra no início e as contas vencem no meio, o problema pode ser de fluxo de caixa, não de consumo total.
Como priorizar pagamentos e renegociar na ordem certa
Nem toda conta atrasada pesa do mesmo jeito. Primeiro vêm as que interrompem serviço, geram multa alta, cortam o fornecimento ou atrapalham o trabalho. Depois entram as dívidas mais caras, porque deixar os juros correndo é o caminho mais rápido para transformar um atraso pequeno em bola de neve.
- Priorize água, energia, moradia e transporte de trabalho. São as contas que mexem com o básico da vida e com a capacidade de continuar ganhando renda.
- Organize as dívidas por custo financeiro, começando pelas mais caras. Rotativo de cartão e cheque especial costumam exigir atenção imediata porque crescem rápido.
- Evite espalhar pagamento mínimo em muitas dívidas sem plano. Isso dá alívio momentâneo, mas costuma manter o orçamento travado no mês seguinte.
- Separe o que pode virar negociação do que precisa ser pago à vista. Nem tudo deve ser parcelado, e nem toda dívida vale o mesmo esforço de renegociação.
- Antes de aceitar proposta, veja se o acordo reduz juros de verdade ou só alonga o sofrimento. Uma parcela pequena demais por prazo longo pode caber hoje e estrangular amanhã.
Serasa Limpa Nome, Serasa e SPC Brasil ajudam a localizar dívidas e negociar pendências registradas, mas a decisão não deve começar pelo nome da plataforma. Comece pelo impacto no seu mês. Se a negociação preserva luz, aluguel e alimentação, ela faz sentido. Se a parcela nova cabe só porque empurra o problema para a frente, ela não resolve, só reorganiza o atraso.
O que observar no cartão de crédito e no rotativo
O cartão vira armadilha quando a fatura deixa de ser paga integralmente. O que importa não é só o limite, é o custo de manter saldo em aberto. O demonstrativo mostra se você está comprando prazo ou dívida cara.
| Item do demonstrativo | O que significa | Sinal de alerta | O que fazer |
|---|---|---|---|
| Fatura total | Valor que precisa ser pago no vencimento para evitar juros sobre o saldo | Quando a fatura total já não cabe no orçamento do mês | Trate como prioridade e corte gasto novo no cartão até estabilizar |
| Pagamento mínimo | Valor mínimo aceito pela instituição naquele vencimento | Quando pagar só o mínimo vira hábito | Use apenas em emergência e com plano de saída imediato |
| Rotativo do cartão | Saldo que sobra quando a fatura não é quitada integralmente no vencimento | Quando a dívida cresce mesmo sem novas compras | Pare de usar o cartão e busque troca por linha mais barata, se houver aprovação |
| Parcelamento de fatura | Divisão do saldo em parcelas mensais com custo definido | Quando a parcela cabe, mas o total pago continua alto | Compare o custo total antes de aceitar, porque a parcela baixa pode esconder prazo longo |
O rotativo é o pior cenário porque o saldo não some, ele se prolonga. A forma correta de agir é conferir a fatura, ler a taxa informada no próprio contrato ou aplicativo e comparar com qualquer alternativa de crédito mais barato antes de aceitar o parcelamento. Se a fatura já está no vermelho, a regra prática é simples: pare novas compras no cartão até ter folga real no orçamento.
Como comparar renegociação, crédito pessoal e parcelamento sem cair em uma troca ruim
A opção certa é a que reduz o custo total e deixa a parcela compatível com a sua renda, não a que apenas aperta o alívio do mês. Renegociar com o credor atual pode facilitar a aprovação, crédito pessoal pode ser mais barato em alguns casos, e parcelar a fatura pode ser menos ruim do que cair no rotativo. O que decide é a conta final.
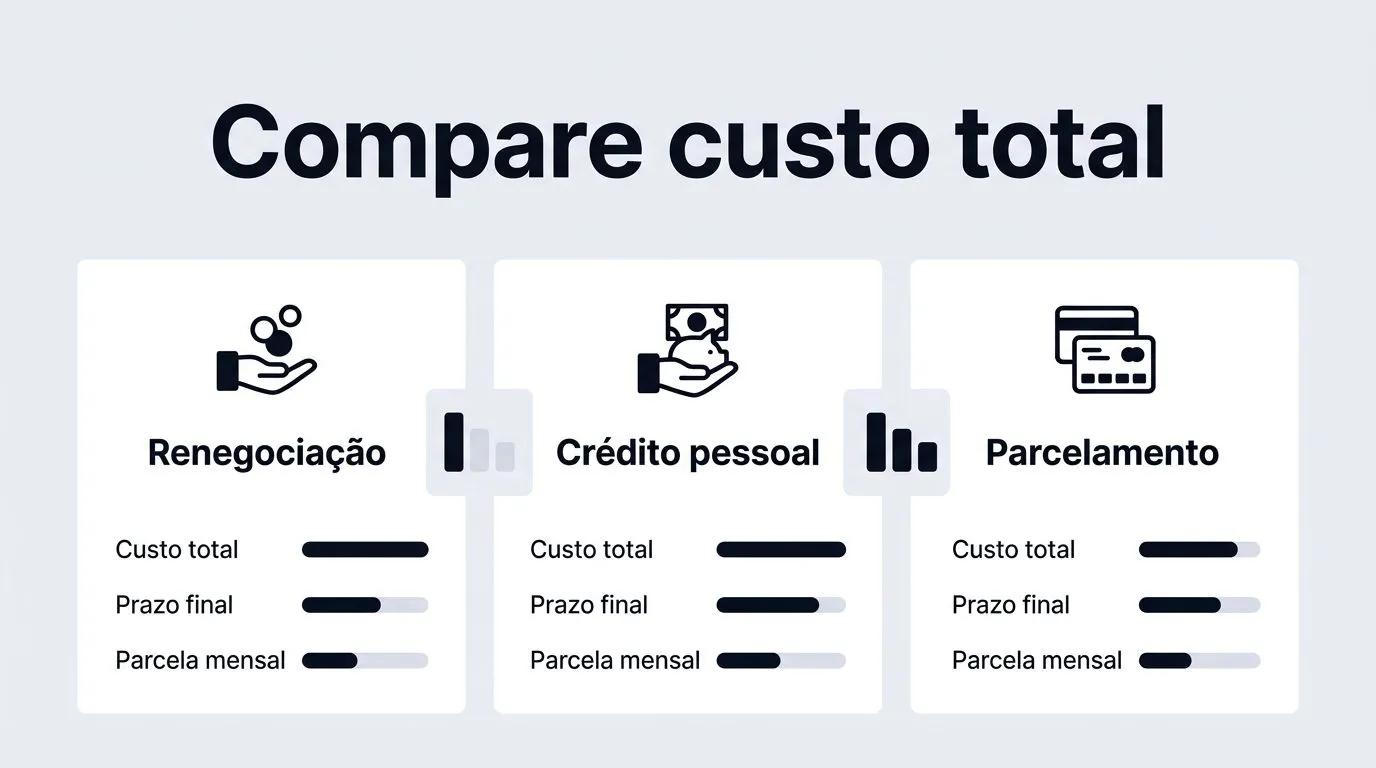
Para comparar, olhe sempre três pontos: valor total pago, prazo final e parcela mensal. Se você troca uma dívida de juros altos por outra ainda cara, só mudou a embalagem. Se a parcela nova cabe porque alonga demais o prazo, confirme se o orçamento aguenta até o fim sem voltar ao atraso.
Há um critério objetivo: a troca só faz sentido quando a nova taxa e o novo prazo deixam o custo total menor, ou pelo menos muito menos agressivo, do que continuar com a dívida atual. Em dívidas de cartão, isso costuma significar sair do rotativo o quanto antes.
Em empréstimo pessoal, o leitor precisa conferir no Custo Efetivo Total, o CET, que inclui juros e encargos da operação. O Banco Central do Brasil explica o CET e orienta a comparar propostas pelo custo total, não só pela parcela.
Se o credor oferecer renegociação, leia até o fim o número de parcelas, o total a pagar e o que acontece em caso de atraso. Se houver cobrança de entrada, anote esse valor como parte do custo. A decisão boa é a que reduz pressão hoje sem criar um novo problema depois.
Plano prático para o próximo mês, com renda curta
Com renda curta, o mês precisa ser tratado por prioridade, não por tentativa e erro. O objetivo é atravessar os próximos 30 dias sem novo atraso, preservando o básico e deixando o orçamento mais previsível. Isso exige corte temporário, negociação e revisão semanal.
- Defina o valor mínimo para contas essenciais e alimentação. Esse dinheiro não entra em disputa com compras não essenciais, porque é ele que evita corte de serviço e desorganização imediata.
- Corte despesas temporariamente e renegocie serviços pesados no fluxo de caixa. Assinaturas, planos e compras recorrentes só continuam se forem essenciais para trabalhar ou viver.
- Negocie as dívidas na sequência correta, começando pelas que pressionam mais o orçamento e pelo que pode virar cobrança mais dura. Se o nome já está negativado, verifique também as propostas em Serasa Limpa Nome e no SPC Brasil.
- Revise o orçamento toda semana. Renda curta pede ajuste frequente, porque qualquer gasto fora do plano muda o mês inteiro. Se a renda variável entrou menos do que o previsto, reordene as prioridades no mesmo dia.
Quando houver chance de renda extra, use o valor para atacar a dívida mais cara ou a conta que ameaça cortar serviço. Não espalhe esse dinheiro em várias frentes ao mesmo tempo. Uma conta eliminada ou reduzida pesa mais no mês seguinte do que cinco pagamentos pequenos sem efeito visível.
Se houver vínculo com banco ou folha, vale conferir os canais oficiais do próprio credor. Caixa Econômica Federal, Banco do Brasil, Nubank, Itaú, Bradesco e Santander costumam exibir renegociação, boleto de acordo ou atualização de dívida em seus aplicativos e sites. O ponto não é pedir novo crédito por impulso, e sim entender qual proposta cabe no orçamento real.
Checklist de verificação
- O orçamento do mês deve mostrar, por escrito, quanto entra, quanto sai e qual valor fecha no vermelho. Se faltar uma dessas três colunas, o diagnóstico ainda está incompleto.
- A conta de maior risco deve estar identificada, com data de vencimento, valor mínimo e consequência do atraso. Se essa informação não estiver clara, a prioridade ainda pode estar errada.
- A fatura do cartão deve mostrar se houve pagamento total, mínimo ou rotativo. Se o saldo continuar crescendo, o cartão precisa sair do uso até o próximo fechamento.
- Qualquer negociação escolhida deve ter custo total, prazo final e parcela mensal anotados. Se só a parcela foi observada, a decisão ainda não foi conferida.
Perguntas frequentes
Como saber se vale a pena pegar empréstimo para pagar dívida de cartão?
Só faz sentido se a troca tirar você do rotativo e baixar o custo total da dívida, não apenas a parcela. O artigo reforça que, em empréstimo pessoal, vale conferir o Custo Efetivo Total, o CET, e comparar com qualquer acordo do cartão antes de aceitar. Se a nova prestação couber hoje, mas apertar o mês seguinte, a troca costuma piorar o problema.
O que acontece se eu pagar só o mínimo da fatura?
O saldo que sobra continua sujeito a juros e pode crescer rápido, porque o mínimo não quita a fatura. No texto, o pagamento mínimo aparece como uma saída de emergência para evitar atraso imediato, mas não como solução da dívida. Se isso vira hábito, o cartão tende a manter o orçamento travado no mês seguinte.
Renegociação sempre reduz o valor total da dívida?
Não. Em muitos casos ela só reduz a parcela mensal e alonga o prazo, o que pode aumentar o custo final. O artigo orienta comparar sempre valor total pago, prazo final e parcela mensal, porque uma prestação pequena demais pode caber hoje e estrangular amanhã.
Como organizar dívidas de bancos diferentes ao mesmo tempo?
Liste cada dívida separadamente e coloque, ao lado de cada uma, vencimento, valor mínimo e custo do atraso. Depois, priorize primeiro o que interrompe serviço ou ameaça o básico, e em seguida a dívida mais cara, como cartão no rotativo. Se uma negociação preservar luz, aluguel e alimentação, ela vem antes da que só empurra o atraso para a frente.