Como Renegociar Dívidas e Conseguir Bons Descontos na Quitação
Quando a dívida já entrou em atraso e o credor oferece desconto, o caminho certo é conferir o contrato, o valor total que vai sair do seu bolso e como a restrição será baixada antes de enviar qualquer dinheiro.
Principais conclusões
- O desconto só vale se o acordo disser, por escrito, que a quitação é integral ou parcial, sem brecha para saldo pendente.
- Antes de aceitar, confira 4 dados básicos: CPF, número do contrato, valor total e forma de pagamento.
- A baixa da restrição deve ter prazo e condição definidos no termo, não apenas promessa verbal.
- Desconfie de pagamento para terceiros ou conta de pessoa física, principalmente se houver pressão para agir no mesmo dia.
Renegociar dívida pode aliviar bastante o custo final, sim, mas só faz sentido se a proposta quitar o débito de verdade, vier por um canal oficial e deixar claro o que muda no acordo.
Essa orientação vale para dívidas comuns e parcelamentos em atraso; acordos de financiamento com garantia ou de outra modalidade podem seguir regras próprias.
O que a renegociação pode mudar no contrato
| Elemento do contrato | Pode mudar na renegociação? | O que observar na proposta | Risco de aceitar sem ler |
|---|---|---|---|
| Valor total da dívida e forma de pagamento | Sim | Veja se o desconto incide sobre juros, multa, encargos e parte do principal, e se o pagamento será à vista ou parcelado | Pagar menos no anúncio e continuar devendo em outra rubrica |
| Entrada, parcelas e vencimento | Sim | Confirme datas, número de parcelas, valor de cada parcela e se existe entrada obrigatória | Perder o prazo inicial e descumprir o acordo logo no começo |
| Multas, juros e encargos futuros | Sim, muitas vezes | Verifique se o acordo congela ou substitui encargos antigos e se há cobrança em caso de atraso novo | Aceitar uma parcela menor e descobrir que o atraso reativa encargos pesados |
| Tipo de quitação, parcial ou total | Sim | Leia se a proposta encerra toda a obrigação ou apenas parte dela | Pagar achando que limpou o débito inteiro e continuar com saldo pendente |
| Baixa da restrição e prazo de atualização | Sim, mas precisa constar | Procure o prazo para baixa em cadastros de inadimplência e a condição para isso ocorrer | Ficar inadimplente nos registros mesmo após pagar, por falta de processamento ou cláusula mal lida |
O ponto principal é este: desconto alto não compensa acordo mal redigido. Se o documento não diz de forma clara que a quitação é integral, por exemplo, “quitação total do contrato X” ou redação equivalente, o credor pode tratar o pagamento como só mais uma etapa do débito. Em negociação séria, o número chamativo vem junto com o efeito jurídico que ele produz. É isso que conta.
Quais documentos e dados separar antes de pedir desconto
- Dados pessoais do devedor, com nome completo, CPF e contato atualizado.
- Número do contrato, do boleto, da fatura ou da inscrição da dívida.
- Comprovantes de renda, endereço e documento de identidade, quando solicitados.
- Registros de parcelas atrasadas, comunicados do credor e histórico do débito.
- Comprovantes de pagamentos anteriores e eventual negociação já feita.
Separar esses dados antes reduz retrabalho e evita que a análise saia com valor errado ou contrato trocado. O erro mais comum é pedir acordo sem saber o número exato do débito, e aí a proposta chega vinculada a outra conta, outra data de vencimento ou até outro CPF. Se o credor pedir foto de documento, envie apenas pelos canais oficiais e, se existir plataforma de renegociação, confira se ela realmente pertence ao parceiro informado.
Como validar uma proposta de quitação com desconto
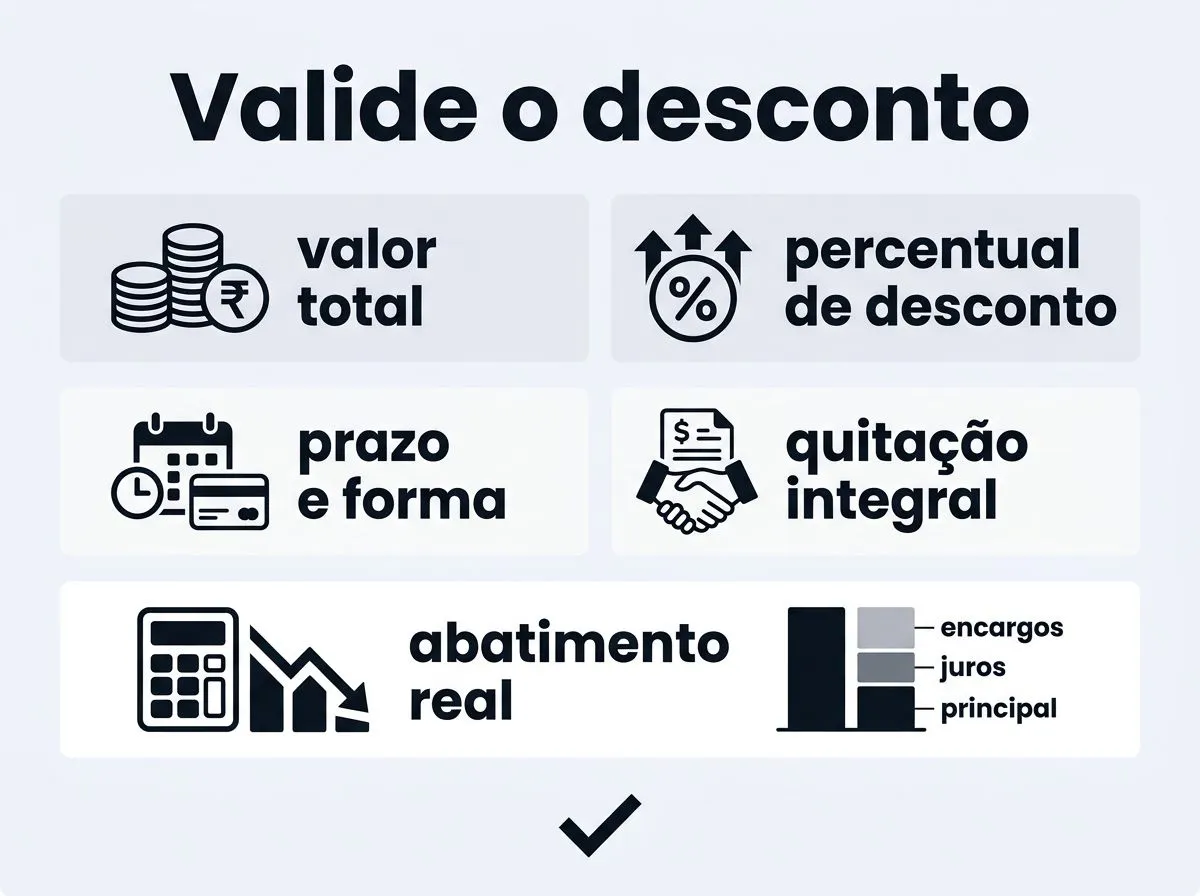
- Solicitar a proposta por canal oficial do credor ou da plataforma autorizada.
- Conferir valor total, percentual de desconto, prazo e forma de pagamento.
- Verificar se a oferta quita toda a dívida ou apenas uma parte dela.
- Exigir acordo por escrito, comprovante formal ou termo de renegociação.
- Pagar somente pelo meio indicado no documento e guardar todos os comprovantes.
- Acompanhar a confirmação de quitação e a baixa da restrição, se houver.
O desconto só é real quando você sabe exatamente o que está sendo abatido. Às vezes o anúncio fala em abatimento sobre encargos acumulados, e a redução parece enorme, mas o principal continua pesado no saldo final. Por isso, compare o valor original, o valor proposto e o que o termo declara como quitado, porque o número que importa é o que encerra a obrigação.
Onde conferir se a oferta faz sentido
Se a negociação foi feita por plataforma de renegociação, leia o nome do credor e o termo de encerramento antes de pagar. Se a dívida veio de banco, cartão ou financeira, confira se o atendimento oficial confirmou o acordo no mesmo CPF e no mesmo contrato. Quando a proposta chega por telefone ou mensagem, o ponto decisivo é simples: só pague depois de receber a formalização por escrito, com beneficiário identificado e condições fechadas.
Como identificar oferta confiável e evitar golpe de renegociação de dívida
- Confirmar se o contato veio do credor, de um escritório autorizado ou de uma plataforma oficial.
- Desconfiar de pedido de pagamento para conta de terceiros ou pessoa física sem vínculo claro.
- Rejeitar promessas de desconto irreais, pressão para pagamento imediato ou ameaça exagerada.
- Conferir se os dados do contrato, do cobrador e do beneficiário batem com a negociação.
- Nunca fechar acordo apenas por mensagem solta, sem documento formal e identificação do recebedor.
Golpe de renegociação costuma imitar a aparência de cobrança legítima. O truque é empurrar a vítima para uma transferência rápida, quase sempre fora do canal oficial, com urgência artificial e pouca chance de conferência. Se ficar em dúvida, confirme diretamente com o atendimento do credor, use o SAC e, se necessário, acione a ouvidoria. O Banco Central do Brasil orienta a consultar também os canais oficiais da instituição financeira antes de qualquer pagamento.
Sinais que pedem pausa imediata
Desconto exagerado sem documento, conta de destino em nome de outra pessoa e pressão para pagar no mesmo minuto já bastam para parar. Outro alerta aparece quando o boleto ou a chave de pagamento não batem com o termo recebido. Se a oferta for verdadeira, ela passa pela conferência sem problema.
Como acompanhar a regularização depois do pagamento
- Guardar o comprovante de pagamento e o termo de quitação.
- Solicitar ao credor a confirmação formal de quitação e o prazo de atualização.
- Consultar se a restrição foi baixada nos canais de crédito ou no atendimento do credor.
- Acompanhar o prazo operacional informado e registrar qualquer divergência.
- Se a situação não for corrigida, acionar SAC, ouvidoria e, se necessário, Procon.
Depois do pagamento, o trabalho não termina. O credor precisa processar a baixa, e isso pode levar o prazo de baixa previsto no termo ou informado no atendimento formal. Se a restrição continuar ativa depois do prazo prometido, guarde o comprovante, o protocolo e cobre a correção por escrito. Em casos de divergência persistente, Procon e os canais internos do credor ajudam a registrar a reclamação com mais força documental.
O que verificar nos canais de crédito
Consulte o nome da empresa, o contrato e a situação do apontamento nos canais de crédito disponíveis ao consumidor, como Serasa, SPC Brasil e o próprio atendimento do credor. Se houver dúvida sobre a origem da dívida ou sobre cadastros vinculados ao seu CPF, o Registrato ajuda a enxergar vínculos financeiros registrados no sistema. Essa checagem é útil para confirmar se o acordo realmente encerrou a pendência que aparecia antes.
Quando vale aceitar um desconto e quando não vale
Vale aceitar quando a proposta encerra a dívida, cabe no seu orçamento e deixa o pagamento documentado em canal confiável. Não vale aceitar se a parcela apertar tanto que você corra o risco de novo atraso, porque isso só troca uma dívida por outra. Também não faz sentido fechar acordo sem entender se a quitação é total, parcial ou vinculada a outra cobrança futura.
Se houver dúvida sobre cláusulas abusivas, a leitura de contratos e cobranças pode exigir atenção extra, e o Procon costuma orientar o consumidor sobre o encaminhamento da reclamação. Em disputas mais complexas, a leitura da documentação do acordo e decisões judiciais correlatas mostram que o papel faz diferença na prova do que foi prometido e pago. O ponto prático, porém, continua o mesmo: só transfira dinheiro depois de enxergar o encerramento da dívida no papel.
Fechamento
Renegociar dívida com desconto é uma boa saída quando o acordo é claro, formalizado e compatível com a sua renda. Olhe o valor total, o tipo de quitação, o prazo de baixa e o canal de pagamento; se qualquer um desses pontos estiver nebuloso, pare e confirme. A melhor negociação não é a que promete o maior abatimento, e sim a que encerra a obrigação sem abrir uma nova dor de cabeça.
Perguntas frequentes
Posso negociar uma dívida mesmo já estando com nome negativado?
Sim. Estar com o nome negativado não impede a negociação, e o credor pode até oferecer desconto nessa fase. O cuidado é confirmar se a proposta quita a dívida por inteiro e se o documento deixa isso expresso, porque um abatimento mal descrito pode não encerrar a obrigação.
Parcelar a dívida com desconto é a mesma coisa que quitar à vista?
Não. A quitação à vista costuma concentrar o maior desconto, enquanto o parcelamento pode ter abatimento menor e entrada, parcelas e vencimentos próprios. O que define a diferença, na prática, é o texto do acordo: veja se ele encerra a dívida inteira ou só uma parte dela.
Quanto tempo leva para a restrição sair depois de pagar?
Depende do credor, do canal usado e do prazo operacional combinado no acordo. A baixa da restrição precisa constar na proposta, então vale guardar o comprovante e conferir o prazo informado no termo ou no atendimento oficial. Se esse prazo passar, a cobrança deve ser feita por escrito.
E se eu pagar e a dívida continuar aparecendo como aberta?
Primeiro, confira se o pagamento foi vinculado ao contrato certo, porque erro de identificação acontece. Depois, peça a baixa ao credor com o comprovante e o termo de quitação em mãos. Se a situação não andar, registre reclamação no SAC, na ouvidoria e, se preciso, no Procon.
Posso renegociar direto com o banco ou é melhor usar plataforma de acordos?
Os dois caminhos podem funcionar, desde que o canal seja oficial e a proposta fique documentada. O mais importante é validar quem está cobrando, confirmar o mesmo CPF e o mesmo contrato e guardar a prova de quitação. Se a oferta vier por mensagem solta ou conta de terceiro, pare e confira antes de pagar.