Como Fazer um Planejamento Financeiro Pessoal Simples e Eficiente
Planejamento financeiro simples não pede planilha complicada nem método com nome bonito: ele pede renda líquida, lista de gastos, prioridade clara e um valor separado para metas e emergência. Se você mistura gasto do mês com objetivo de longo prazo, o orçamento desanda rápido. Este guia fica no controle mensal realista, não em investimentos avançados nem em planejamento de empresa.
Principais conclusões
- Comece com a renda líquida e com os gastos do mês anterior, porque o orçamento só funciona quando o saldo final está claro.
- Priorize dívidas caras primeiro, como cartão de crédito rotativo e cheque especial, e pare de criar novas parcelas.
- Defina metas mensais em valores concretos, por exemplo, R$ 200 para um objetivo e R$ 100 para a reserva.
- Se a sobra do mês ficar negativa, corte gastos variáveis antes de tentar aumentar metas ou investimentos.
- A reserva de emergência deve existir antes de qualquer objetivo mais longo e só deve ser usada para imprevistos reais.
O que um planejamento financeiro simples precisa ter
Um planejamento financeiro pessoal simples precisa deixar claro quanto entra, quanto sai e o que deve ser pago primeiro. Sem isso, você até anota despesas, mas não toma decisão nenhuma. A estrutura mínima é esta: renda líquida, gastos fixos, gastos variáveis, dívidas, metas e reserva de emergência.
Renda líquida é o dinheiro que de fato cai na conta, depois dos descontos. É esse número que manda no orçamento, não o salário bruto. Se você usa o valor bruto, corre o risco de prometer mais do que cabe e ficar sem dinheiro antes do fim do mês.
Depois, separe os gastos fixos, como aluguel, energia, internet, escola e transporte recorrente, dos variáveis, como mercado, lazer, farmácia e delivery. Essa divisão mostra onde o dinheiro escapa com mais facilidade. E ajuda a enxergar o que é obrigação, o que é dívida e o que é meta.
As metas precisam caber no mês. Meta genérica, como “guardar dinheiro”, não orienta decisão prática nenhuma. Melhor transformar isso em algo mensurável, como “juntar R$ 200 por mês para trocar de celular” ou “separar R$ 100 por mês para reserva”. Mesmo pouco, o valor precisa entrar no plano.
Para registrar tudo, escolha um sistema que você realmente consiga manter: aplicativo, planilha ou caderno. O melhor é o que você abre todos os dias sem esforço. Ferramentas como Mobills, Organizze, Minhas Economias e GuiaBolso podem ajudar no controle, mas o formato pesa menos do que a constância. Se você abandona o registro em uma semana, o problema não foi a ferramenta, foi a complexidade.
Passo a passo para montar seu planejamento financeiro pessoal
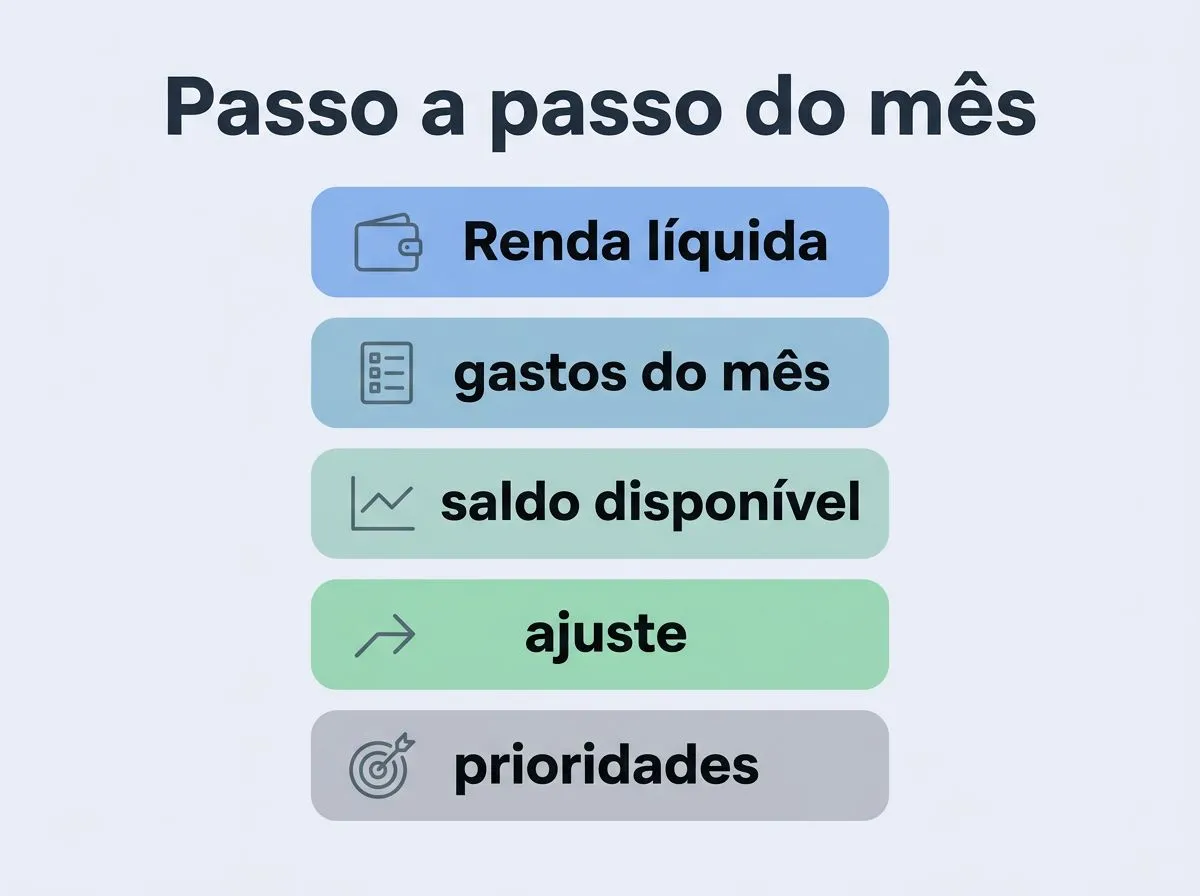
- Liste tudo o que entra no mês usando a renda líquida, incluindo salário, trabalhos extras e rendas regulares.
- Anote os gastos do mês anterior ou estime os do mês atual, sem esquecer contas pequenas como assinatura, cafezinho, tarifa bancária e farmácia.
- Subtraia os compromissos obrigatórios da renda para descobrir quanto realmente sobra depois das contas essenciais.
- Separe uma parte do que sobra para metas e reserva de emergência, mesmo que o valor inicial seja baixo.
- Revise o plano no meio do mês e no fechamento, ajustando onde o gasto fugiu do combinado.
Esse passo a passo funciona porque obriga você a encarar o número final. Muita gente faz listas longas de despesas, mas nunca chega ao saldo disponível. E é esse saldo que define se cabe uma compra, uma parcela ou um aporte. Sem essa conta, o planejamento vira anotação sem consequência.
Se a sobra for negativa, o ajuste precisa começar pelos gastos variáveis e, se necessário, pela renegociação de dívidas. Se a sobra for pequena, o foco é cortar vazamentos e não inventar meta grande demais. O erro comum é tentar começar com vários objetivos ao mesmo tempo e desistir quando o mês aperta.
Como priorizar dívidas e organizar pagamentos
| Tipo de dívida | Custo dos juros | Risco de atraso | Prioridade de pagamento | Estratégia sugerida |
|---|---|---|---|---|
| Cartão de crédito rotativo | Muito alto | Muito alto | 1ª prioridade | Pagar o quanto antes e evitar novo uso até estabilizar o orçamento |
| Cheque especial | Muito alto | Alto | 1ª prioridade | Cobrir com renda, renegociar e trocar por forma mais barata se possível |
| Empréstimo pessoal com juros menores | Médio | Médio | 2ª prioridade | Manter em dia e antecipar se houver folga no caixa |
| Parcelamento sem juros | Baixo | Médio | 3ª prioridade | Pagar no vencimento para não virar atraso e não abrir novas parcelas sem necessidade |
| Contas essenciais em atraso, como energia e aluguel | Variável, mas com impacto alto | Alto | 1ª prioridade | Regularizar antes de qualquer gasto discricionário |
Dívida cara é a que cresce rápido quando você atrasa, e cartão de crédito rotativo e cheque especial costumam entrar aqui. A regra prática é simples: primeiro, pare o aumento da dívida; depois, ataque a mais cara. Se você continuar usando a mesma linha de crédito enquanto tenta quitar, o esforço escorre pelo ralo.
Se houver mais de uma dívida cara, priorize a que tem juros maiores ou a que já ameaça cortar um serviço essencial. Em muitos casos, a decisão correta não é pagar a menor primeiro, e sim evitar a bola de neve da mais cara. Serasa e SPC Brasil podem ser úteis para consultar pendências e entender onde há risco de negativação, mas a ordem de pagamento deve seguir custo e urgência, não ansiedade.
Quando couber, renegociar pode ser melhor do que insistir no pagamento mínimo. Só faça isso com número na mão, sabendo a parcela nova, o prazo total e o custo final. Uma proposta de alongamento que cabe hoje, mas dobra o custo ao longo do tempo, pode aliviar o mês e piorar o ano.
Como definir metas e limites usando o orçamento mensal
O orçamento mensal vira ferramenta de decisão quando cada categoria tem teto. Sem teto, o gasto se expande até encontrar o limite do cartão ou da conta bancária. Com limite, você enxerga onde pode gastar e onde precisa frear antes da compra.
Um jeito prático é criar limites para alimentação fora de casa, lazer, compras pessoais, transporte e assinaturas. Não precisa ficar perfeito na primeira versão. O número inicial serve para ser testado por um mês, não para ser admirado na teoria.
As metas também precisam de valor e prazo. Se você quer trocar um eletrodoméstico em doze meses e ele custa R$ 1.200, o aporte médio seria de R$ 100 por mês, sem contar possíveis rendimentos. Se esse valor não cabe, a meta precisa ser alongada, reduzida ou financiada de outro jeito. O importante é parar de tratar meta como intenção vaga.
Quando a renda muda, o plano muda junto. Promoção, demissão, bico extra e aumento de contas fixas exigem revisão imediata dos limites. O mesmo vale quando um gasto recorrente sobe, como condomínio, escola ou energia. Quem não revisa o orçamento acaba mantendo limites que já não existem na prática.
Para quem quer começar com ajuda de uma instituição financeira, Banco Central do Brasil e bancos como C6 Bank e Nubank costumam oferecer materiais educativos e ferramentas de organização dentro dos próprios aplicativos. Isso pode facilitar o controle diário, mas não substitui a revisão manual do orçamento. Ferramenta boa não corrige meta mal definida.
Como montar reserva de emergência e quando usar
Reserva de emergência é o dinheiro separado para imprevistos reais, como perda de renda, conserto urgente ou despesa médica não prevista. Ela não existe para compra por impulso, viagem, presente ou parcelamento de consumo. Se você mistura reserva com gasto comum, ela desaparece antes de cumprir a função.
O lugar da reserva precisa combinar segurança e acesso fácil. Para a maioria das pessoas, isso significa deixar em um produto de baixo risco e resgate simples, não em aplicações travadas por prazo longo. O Tesouro Direto costuma ser uma porta de entrada conhecida para quem busca títulos públicos, mas a escolha ideal depende de liquidez, prazo de resgate e objetivo. O ponto central é este: a reserva precisa estar disponível quando a emergência acontece.
Comece pequeno, mas com regularidade. Até R$ 50 por mês já ajudam a criar o hábito, desde que o aporte não falhe. No início, a meta pode ser uma reserva mínima para cobrir uma parte das despesas essenciais, em vez de tentar juntar vários meses de custo de vida de uma vez. Quem quer montar tudo num único passo costuma travar no primeiro aperto.
O erro mais caro é recorrer à reserva para pagar um gasto previsível, que deveria ter entrado no planejamento antes, como IPVA, matrícula ou manutenção de rotina. Aí a despesa programável vira uma falsa surpresa. Se o gasto é certo, ele precisa entrar no orçamento mensal, não na reserva.
O planejamento financeiro simples funciona quando você vê a renda líquida com clareza, separa necessidade de desejo e dá prioridade ao que ameaça o caixa primeiro. Depois disso, metas e reserva deixam de ser promessa vaga e passam a ocupar espaço real no mês. Comece com um registro que você consiga manter, revise o saldo toda semana e ajuste antes que o cartão ou o atraso façam esse ajuste por você.
Perguntas frequentes
Quanto dinheiro devo separar por mês para começar um planejamento financeiro simples?
Comece com um valor que caiba no seu orçamento, mesmo que seja pequeno. O que sustenta o planejamento é a regularidade, não o tamanho inicial do aporte, e isso vale tanto para metas quanto para a reserva de emergência. Se precisar, comece com algo como R$ 50 ou R$ 100 por mês e ajuste depois, sem travar o mês.
Qual é a diferença entre planejamento financeiro e controle de gastos?
Controle de gastos é registrar o que entra e o que sai, sem necessariamente mudar nada. Planejamento financeiro usa esses números para definir limites, metas, dívidas e reserva de emergência, com base na renda líquida e nas prioridades do mês. Em outras palavras, um mostra o retrato; o outro decide o que fazer com ele.
Preciso de planilha para fazer meu planejamento financeiro?
Não. Planilha ajuda, mas não é obrigatória, porque caderno ou aplicativo também funcionam se você conseguir manter o registro com constância. O artigo reforça que a ferramenta pesa menos do que a disciplina de anotar renda, contas e metas todos os dias ou pelo menos com frequência.
Quando faz sentido usar a reserva de emergência?
Ela faz sentido em despesas inesperadas e urgentes, como problema de saúde, conserto essencial ou perda de renda. Não deve ser usada para compras parceladas, viagens, presentes ou gastos previsíveis, como IPVA e matrícula, que precisam entrar no planejamento mensal. Se o gasto já era esperado, ele não é emergência.