Como Escolher a Melhor Opção de Empréstimo Pessoal Sem Cair em Ciladas
Como escolher a melhor opção de empréstimo pessoal sem cair em ciladas? Olhe para o custo total da operação, o prazo, a parcela que cabe no seu orçamento e as cláusulas do contrato, não só para a taxa anunciada. Compare CET, prazo e parcela usando o mesmo valor simulado, assim a conta fica realmente comparável. Neste guia, o empréstimo consignado fica de fora, porque segue regras próprias e muda a comparação.
Principais conclusões
- Compare propostas com o mesmo valor e o mesmo prazo, ou a parcela menor pode esconder um custo total maior.
- Use o CET como referência principal, porque ele reúne juros, tarifas, tributos e outros encargos da operação.
- Confirme antes de assinar se o contrato permite amortização ou quitação antecipada, porque isso pode reduzir o total pago.
- Verifique multa, mora e seguros embutidos, já que esses itens podem encarecer o empréstimo mesmo com taxa anunciada baixa.
O que realmente define a melhor opção de empréstimo pessoal
A melhor opção é a que entrega o dinheiro de que você precisa com o menor custo total possível, dentro de uma parcela que você consiga pagar sem atraso. Um empréstimo pessoal barato na propaganda pode sair caro no contrato se o prazo for longo demais ou se houver cobranças embutidas. Por isso, a comparação começa pelo que você vai desembolsar no fim, não pelo apelo comercial.
A parcela baixa costuma seduzir porque alivia o mês, mas esse alívio pode vir com mais tempo de dívida e juros acumulados. Já uma parcela um pouco maior, com prazo menor, pode reduzir bastante o total pago. A escolha mais acertada costuma aparecer quando você cruza três pontos: custo total, prazo e folga real no orçamento.
Na prática, escolher a melhor opção de empréstimo pessoal é comparar propostas equivalentes. Se o valor, o prazo e a forma de cobrança mudam, a oferta deixa de ser parecida e a conta fica injusta. Sem isso, a taxa mais baixa pode ser só a vitrine de um contrato mais pesado.
Como comparar ofertas de empréstimo pessoal pelo custo total
| Oferta ou modalidade | CET total | Taxa nominal de juros | Valor final pago | Prazo | Parcela mensal |
|---|---|---|---|---|---|
| Proposta A | 12,9% ao mês no exemplo simulado | 9,8% ao mês | R$ 13.740,00 | 18 meses | R$ 763,33 |
| Proposta B | 14,1% ao mês no exemplo simulado | 8,9% ao mês | R$ 14.520,00 | 24 meses | R$ 605,00 |
| Leitura prática | Melhor ponto de partida para comparar propostas equivalentes | Pode parecer melhor isoladamente, mas não mostra o custo inteiro | É o que você realmente entrega ao fim do contrato | Muda a parcela e o total desembolsado | Só faz sentido junto com o mesmo valor e o mesmo prazo |
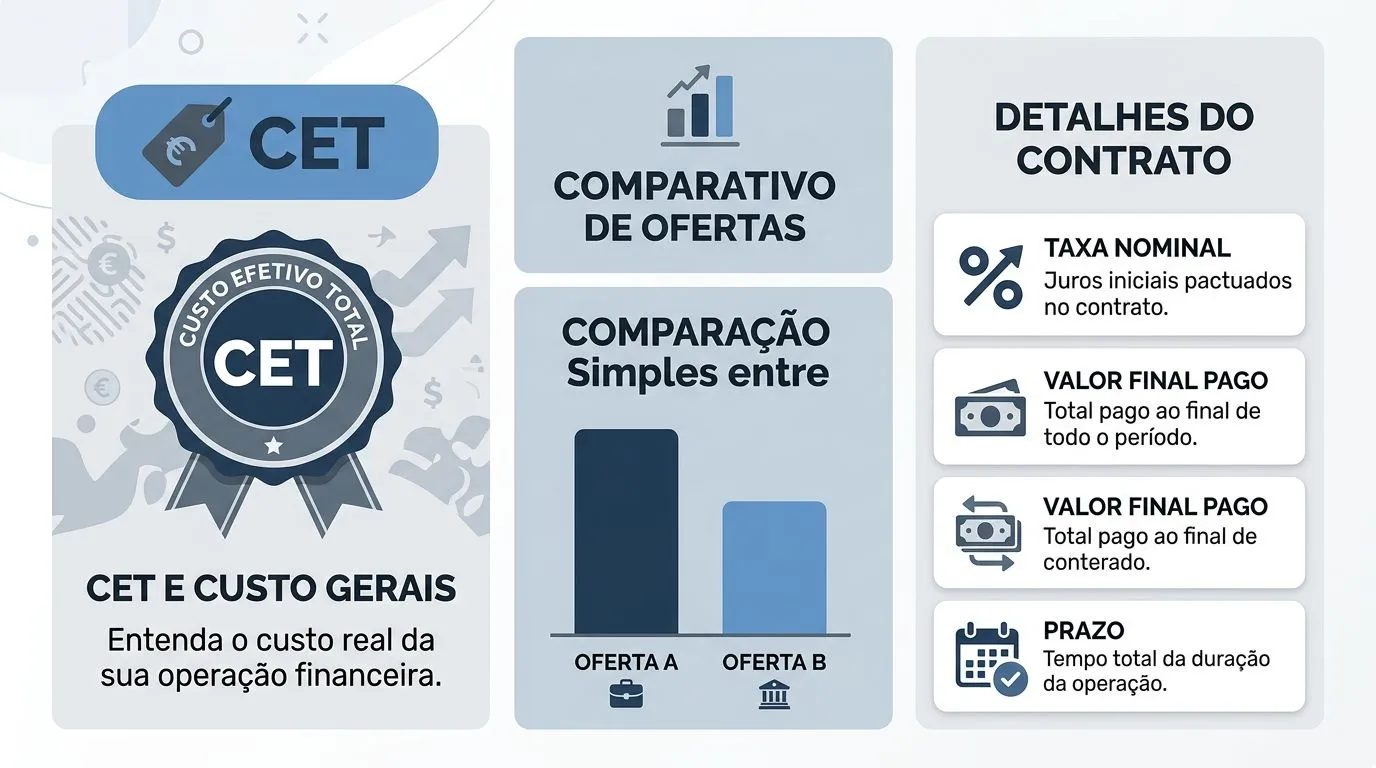
O CET, Custo Efetivo Total, é o número que mais ajuda a comparar propostas parecidas porque reúne juros, tarifas, tributos e outros encargos do crédito. O Banco Central do Brasil orienta a observar o CET justamente porque ele mostra o custo real da operação, e não apenas a taxa de juros isolada. Se duas ofertas têm o mesmo valor e o mesmo prazo, a que tem CET menor tende a ser a mais barata.
A taxa nominal isolada engana com facilidade. Ela pode ser menor que a da concorrência e, ainda assim, resultar em um total maior por causa de prazo mais longo, seguro embutido, tarifa de cadastro, tarifa de avaliação de cadastro ou outros encargos cobrados no início ou ao longo do contrato. É por isso que comparar só a taxa é um erro comum de quem olha a oferta pela primeira vez.
Use sempre o mesmo valor e o mesmo prazo na simulação. Se uma proposta é de R$ 5.000 em 12 meses e a outra é de R$ 5.000 em 24 meses, a diferença entre as parcelas não prova que uma é melhor, só mostra que os contratos são diferentes. Para comparar com justiça, a base precisa ser a mesma.
Quais condições de contratação precisam ser conferidas antes de assinar
- Prazo mínimo e máximo, para saber se a oferta cabe no tempo que você precisa e se não alonga demais a dívida.
- Valor mínimo e máximo liberado, porque o banco pode aprovar menos do que você pediu.
- Forma de cobrança das parcelas, se é débito em conta, boleto, carnê ou desconto automático, já que isso afeta seu controle do caixa.
- Encargos por atraso e mora, para entender quanto a dívida cresce se a parcela escapar do vencimento.
- Possibilidade de amortização ou liquidação antecipada, porque quitar antes pode reduzir juros quando o contrato permite abatimento adequado.
Leia o contrato antes de aceitar a proposta. Isso vale mesmo quando a simulação parece clara, porque o documento final é o que define prazo, parcela, vencimento, multa e condições de quitação. Se a oferta foi enviada por WhatsApp, aplicativo ou e-mail, confira os mesmos dados no contrato e no demonstrativo do CET.
O valor liberado também merece atenção. Às vezes o pedido é aprovado em um valor menor, o que muda o plano que você tinha para usar o dinheiro. Se isso acontecer, pare e refaça a conta: reduza o gasto planejado, revise o prazo e veja se a nova parcela ainda cabe, porque um empréstimo menor do que o necessário pode forçar novo crédito e piorar o custo total.
A forma de cobrança interfere diretamente na organização do mês. Débito automático e boleto exigem saldo e disciplina; desconto em conta ou em folha muda a previsibilidade. O que importa é saber exatamente quando o dinheiro sai e como isso conversa com o restante das suas contas.
Quais custos embutidos e riscos comuns podem encarecer o empréstimo
Os custos embutidos mais comuns são tarifa de cadastro, seguro prestamista, serviços agregados e multas por atraso. Eles podem aparecer no CET ou ficar distribuídos em linhas pouco chamativas do contrato, e é aí que muita gente se surpreende. Uma proposta aparentemente simples pode ficar bem mais cara quando esses itens entram na conta.
O seguro prestamista merece atenção especial. Em alguns casos, ele é útil para proteger a dívida em situações específicas; em outros, é só um item empurrado junto com o crédito. Se a contratação for opcional, peça a exclusão e deixe o crédito sem o seguro, para evitar venda casada. Se você não entende por que ele foi incluído, peça a explicação por escrito antes de assinar.
Também desconfie de promessa de facilidade sem clareza sobre o produto. Quando a aprovação vem acompanhada de cartão, conta nova, pacote de serviços ou outro item que você não pediu, vale parar e revisar. Venda casada não precisa ser anunciada como tal para virar um problema prático no bolso.
Atraso pontual é diferente de renegociação. Uma parcela em atraso gera multa, juros de mora e eventual negativação, enquanto renegociar costuma alongar o prazo e aumentar o custo total da dívida. Se o orçamento apertou, renegociar pode evitar uma bola de neve, mas quase nunca sai barato.
Como filtrar a melhor opção para o seu perfil financeiro
- Defina o objetivo do dinheiro, como emergência, reorganização de dívidas ou gasto planejado, porque isso muda o prazo aceitável.
- Calcule quanto cabe no orçamento sem comprometer contas essenciais, e use esse limite como teto da parcela.
- Compare simulações com o mesmo valor e o mesmo prazo, para que a conta seja justa.
- Teste um cenário com parcela maior e prazo menor, depois veja quanto o custo total cai.
- Escolha a oferta que combina menor custo total com previsibilidade de pagamento, não apenas a que cabe por pouco no mês.
Se o dinheiro for para emergência, a prioridade é previsibilidade. Se for para trocar dívida cara por dívida mais barata, o critério principal é reduzir o custo total e evitar alongar o problema. Se for para um gasto planejado, o empréstimo só faz sentido quando a parcela não compromete o orçamento e o uso do dinheiro já está definido.
O teste mais útil é simples: se a parcela atual aperta demais, o contrato não está adequado. Se a parcela cabe, mas o prazo é tão longo que você paga muito mais do que pegou, a oferta também perde força. A melhor opção de empréstimo pessoal é a que fecha essas duas portas ao mesmo tempo.
Onde checar informações e simular sem depender só do vendedor
Confirme a proposta nos canais oficiais da instituição antes de avançar. Bancos e cooperativas costumam mostrar simuladores e condições em seus próprios sites ou aplicativos, e isso ajuda a evitar erro de informação passada por atendimento incompleto. Entre as instituições que o leitor costuma comparar estão CAIXA, Banco do Brasil, Itaú Unibanco, Bradesco, Santander, Sicoob e Sicredi, cada uma com política própria de crédito.
Seu histórico também importa. O Registrato permite consultar dados financeiros ligados ao seu relacionamento com o sistema financeiro, o que ajuda a entender como o mercado enxerga sua situação. Já a Serasa e o SPC Brasil podem mostrar pendências, consultas recentes, dívidas em aberto e cadastro atualizado, dados que costumam influenciar a análise e a proposta.
Na prática, essas consultas não servem para adivinhar aprovação, e sim para tirar a situação do escuro. Se o crédito saiu caro em uma instituição e mais barato em outra, a diferença pode estar no risco percebido, na renda informada, na estabilidade do vínculo ou no relacionamento já existente. O vendedor enxerga a proposta; o contrato e o histórico explicam o porquê dela.
Antes de fechar, leia o demonstrativo do CET e o contrato final. Se houver divergência entre o que foi prometido na oferta e o que aparece no documento, não siga adiante sem esclarecimento. É no papel assinado, ou no aceite eletrônico com as mesmas condições, que a conta passa a valer de fato.
Checklist de verificação antes de contratar
- A proposta final deve trazer o CET, o valor total pago e o prazo exatos que você simulou.
- O contrato deve mostrar a parcela, a data de vencimento e a forma de cobrança sem divergência da oferta.
- O valor liberado deve bater com o que foi combinado, ou você deve refazer a conta se vier menor.
- O documento deve indicar multa, juros de mora e regra de quitação antecipada com clareza suficiente para você saber quanto pagará se antecipar ou atrasar.
- A contratação só deve avançar se a parcela couber no orçamento sem empurrar outras contas para o atraso.
Perguntas frequentes
É melhor pegar empréstimo com parcela menor ou prazo menor?
Em geral, o prazo menor costuma reduzir o custo total do empréstimo, porque você paga juros por menos tempo. Já a parcela menor pode aliviar o mês, mas costuma vir com dívida mais longa e valor final maior. A melhor escolha é a que cabe no orçamento com folga, sem empurrar outras contas para o atraso.
Posso quitar o empréstimo antes do prazo?
Normalmente sim, e isso costuma diminuir os juros futuros. O contrato precisa trazer a regra de amortização ou liquidação antecipada, porque é ali que você vê como pedir e se o abatimento está claro. Antes de fechar, confira esse ponto, já que ele pode fazer diferença no custo final.
O que acontece se eu atrasar uma parcela?
Costumam ser cobrados multa, juros de mora e, em alguns casos, atualização contratual ou negativação. O peso exato depende do contrato, então vale ler essa cláusula antes de assinar. Se o atraso for pontual, o dano tende a ser menor do que em uma renegociação, que normalmente alonga a dívida e encarece o total.
Empréstimo consignado entra nessa comparação?
Não necessariamente. O consignado segue outra lógica, com desconto em folha e regras próprias de custo e risco, então a comparação com empréstimo pessoal comum pode ficar injusta. Se esse for o caso, o ideal é analisar consignado separadamente, com base nas condições específicas dele.