Como Aumentar o Score de Crédito Rápido: Mitos e Dicas Práticas
Aumentar o score de crédito rápido, na prática, começa por corrigir o que pode mudar no curto prazo, como dados cadastrais e baixas de restrições já quitadas. O que tende a aparecer primeiro no relatório é a correção de erro e a baixa da negativação; o que depende de histórico é a melhora mais consistente do score ao longo dos meses.
Principais conclusões
- Quitar uma dívida pode melhorar o relatório em poucos dias, mas o score ainda depende do histórico anterior.
- Erros cadastrais, como endereço antigo ou CPF mal vinculado, devem ser corrigidos assim que aparecerem no relatório.
- Pagamentos em dia ajudam mês a mês, mas um único acerto não apaga atrasos antigos.
- Mitos de aumento instantâneo não entregam: score não sobe só porque a dívida foi paga hoje.
- Consultar o relatório antes de agir evita confundir dívida válida com erro de cadastro.
Este guia trata do score de crédito de forma prática, com Serasa, Boa Vista SCPC e SPC Brasil no centro da leitura. Serasa, Boa Vista SCPC e SPC Brasil são birôs de crédito, ou seja, bases que reúnem cadastro, consultas e registros de inadimplência usados para compor a pontuação. Ele não aborda aprovação de empréstimo, porque score alto ajuda, mas não resolve tudo sozinho.
O que realmente influencia o score de crédito
| Categoria de informação | Exemplo prático | O que costuma impactar | O que não muda rápido |
|---|---|---|---|
| Histórico de pagamentos | Conta paga no vencimento, fatura do cartão em dia, acordo cumprido | Pontualidade e regularidade pesam mais do que um pagamento isolado | Um mês sem atraso não apaga um histórico longo de atrasos |
| Dívida negativada | Registro de inadimplência em birô de crédito | A existência e a recente saída do registro afetam a leitura de risco | Quitar hoje não apaga imediatamente todo o efeito do passado |
| Cadastro Positivo | Pagamentos de contas e crédito compartilhados com os birôs | Ajuda a mostrar comportamento de pagamento contínuo | Não cria salto instantâneo se o restante do cadastro estiver fraco |
| Dados cadastrais | Nome, CPF, endereço, telefone e vínculos atualizados | Reduz ruído e melhora a identificação da pessoa certa | Não faz o score subir só por estar atualizado |
| Consulta e relacionamento com crédito | Uso responsável de cartão, limite, parcelas e tempo de relacionamento | Mostra padrão de uso e capacidade de cumprir compromissos | Abrir crédito demais em sequência não melhora a leitura rapidamente |
Na prática, o que costuma mudar mais rápido é corrigir inconsistências e tirar informações negativas do caminho quando elas são baixadas do cadastro do birô. Já o histórico de pagamentos melhora aos poucos, com acúmulo, e não por uma ação isolada.
Como consultar o relatório de crédito e achar erros
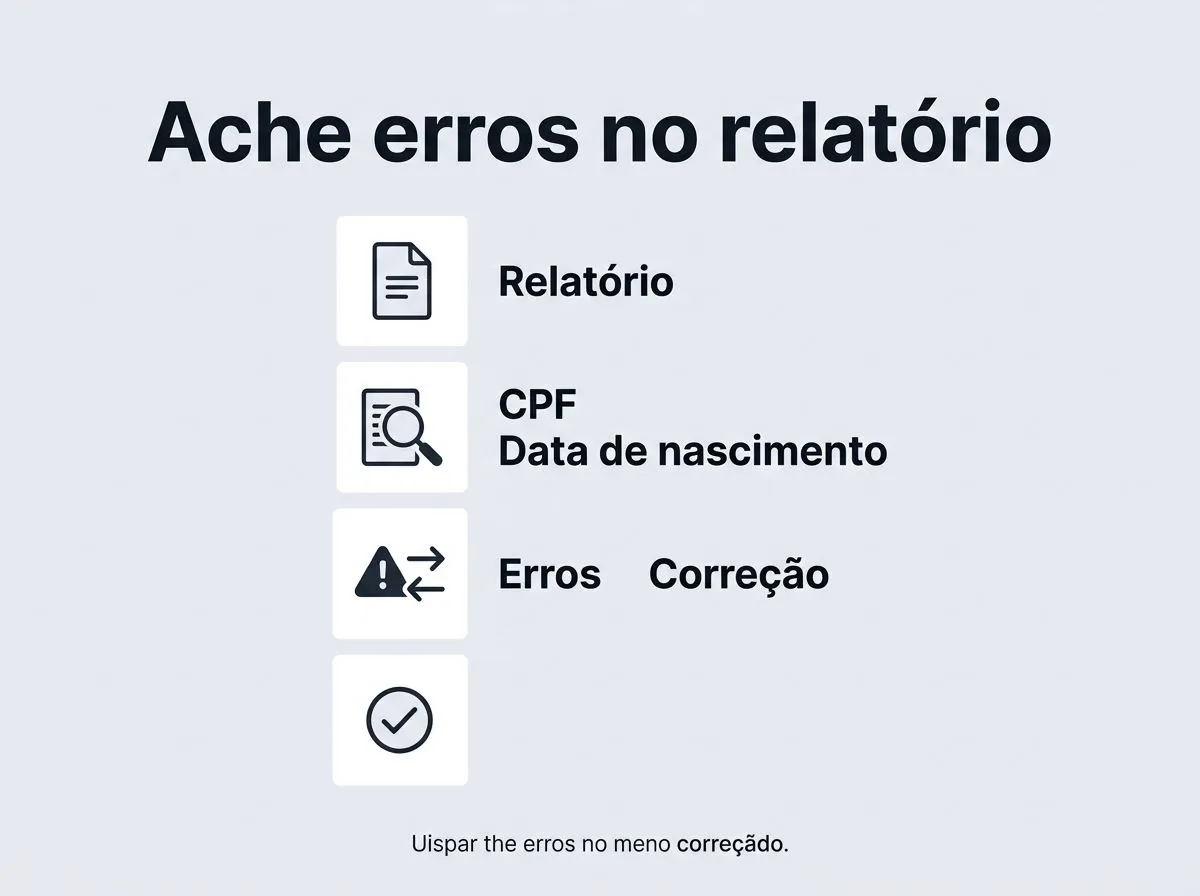
- Acesse o relatório no birô de crédito ou no serviço disponível e localize seu CPF, nome completo e data de nascimento. Em Serasa, Boa Vista SCPC e SPC Brasil, procure a área de consulta do relatório, não apenas a página do score.
- Confira os dados pessoais, endereços e vínculos. Se houver nome parecido, endereço antigo, telefone desconhecido ou vínculo com empresa que não é sua, anote o que está divergente e em qual cadastro apareceu.
- Cheque dívidas, protestos e o status das contas. Veja se a pendência está ativa, paga, negociada ou baixada, e compare a data de inclusão com a data de quitação quando ela existir.
- Separe erro cadastral de informação válida. Se a dívida é sua, mas aparece como aberta depois de quitada, o problema é de atualização. Se a dívida não é sua, ou se um endereço estranho aparece no relatório, aí existe erro para contestar com o emissor ou com o birô.
O ponto central aqui é direto: nem tudo que aparece no relatório está errado, e nem tudo que está certo explica um score baixo. O leitor precisa separar o que é dado cadastral, o que é registro financeiro e o que realmente mudou nos últimos dias.
O que muda depois de quitar dívidas, regularizar pendências e atualizar dados
Quitar uma dívida negativada costuma gerar efeito operacional mais rápido do que efeito no score. A baixa do registro depende do repasse da informação pelo credor ao birô, e isso não acontece no mesmo segundo em todos os casos. Na prática, o que costuma melhorar primeiro é a situação da restrição no relatório; a nota pode demorar mais para refletir a nova condição porque ainda leva em conta o histórico anterior.
Regularizar uma pendência também não apaga o passado. Se houve atraso prolongado, parcelas renegociadas ou vários episódios de inadimplência, o score pode subir menos do que o esperado, porque o modelo ainda enxerga risco no período recente. A conta é simples: menos registros negativos e mais pagamentos em dia aumentam a chance de melhora, mas a velocidade depende da qualidade do histórico depois da regularização.
Atualizar os dados cadastrais costuma ajudar na leitura correta do CPF, principalmente quando havia endereço antigo, telefone desatualizado ou cadastro incompleto. Isso não cria crédito do nada, mas reduz erro de identificação e pode destravar análises em bases internas e nos birôs de crédito. Se o cadastro está inconsistente, o score pode parecer pior só porque o sistema não reconhece bem a pessoa.
Mesmo depois da regularização, algumas marcas continuam pesando: tempo de conta, uso do limite, frequência de atrasos e quantidade de consultas e contratações recentes. Por isso, o ganho mais rápido costuma vir da correção de erro e da baixa de restrição, enquanto o ganho mais consistente aparece nos meses seguintes, com pagamento em dia.
Mitos que prometem aumento rápido e não entregam
- Pagar tudo e esperar alta instantânea. Quitar dívida ajuda, mas o score não é zerado e recomposto na hora. O efeito depende de a informação ter sido baixada e de como o restante do histórico fica depois disso.
- Abrir vários cartões para diversificar crédito. Mais produtos podem ampliar seu relacionamento com o crédito, mas também aumentam risco de uso desorganizado, limite comprometido e novas consultas. Para quem está começando, isso costuma atrapalhar mais do que ajudar.
- Consultar o próprio score várias vezes. Ver o score não derruba a nota por si só. O problema é confundir consulta com contratação excessiva, porque muitas buscas por crédito em pouco tempo podem sinalizar urgência financeira.
- Fechar contas antigas sem avaliar o impacto. Encerrar uma conta antiga pode reduzir tempo de relacionamento e encurtar seu histórico visível. Se a conta não tem custo e está bem administrada, fechar só por impulso pode não ser a melhor decisão.
Score, histórico e inadimplência: qual é a diferença
Score de crédito é uma pontuação usada pelos birôs para estimar a chance de pagamento. Ele não é o mesmo que histórico de pagamentos nem é um resumo de dívidas abertas, embora esses dados influenciem a nota. Já a dívida negativada é um registro específico de inadimplência, mais pesado e mais visível do que um atraso isolado.
Na prática, o histórico mostra como você vem pagando ao longo do tempo, enquanto a negativação mostra que houve quebra de compromisso registrada pelo credor. O score lê as duas coisas, junto com o cadastro, consultas recentes e, quando disponível, dados do Cadastro Positivo. Por isso, um relatório pode estar tecnicamente correto e ainda assim trazer score baixo: a conta olha passado recente, frequência e padrão, não só a existência de uma dívida aberta.
O jeito certo de interpretar é este: primeiro veja se há erro cadastral, depois confira se existe dívida negativada e, só então, avalie o comportamento de pagamentos dos últimos meses. Essa ordem evita uma armadilha comum, a de culpar o sistema quando o problema real é histórico curto ou uso desorganizado do crédito.
Se você quer aumentar o score de crédito rápido, o foco mais sensato é corrigir o que está errado, regularizar o que ainda aparece em aberto e sustentar pagamento em dia a partir de agora.
O que tende a aparecer antes é a atualização de cadastro e a baixa de restrição confirmada; o que leva mais tempo é reconstruir histórico.
Na prática, siga esta ordem: verifique se há erro no relatório, confirme se existe pendência ativa e depois avalie se seu uso do crédito nos últimos meses está organizado o bastante para o modelo mudar de leitura. Se a resposta for não para algum desses pontos, comece por ele.
Perguntas frequentes
Em quanto tempo o score pode mudar depois de pagar uma dívida?
Pode mudar em poucos dias, mas também pode demorar mais, porque a baixa depende do envio da informação pelo credor e do processamento pelo birô de crédito. Em geral, a situação da restrição costuma aparecer no relatório antes de o score refletir toda a mudança. Se a dívida já foi paga, vale conferir o relatório depois da baixa e não assumir efeito imediato.
Consultar o próprio score baixa a pontuação?
Não. A consulta feita pelo próprio consumidor normalmente não reduz o score, porque é uma verificação informativa e não uma nova busca de crédito por uma instituição. O cuidado está em não confundir consulta com muitas solicitações de crédito em sequência, que podem sinalizar risco ao mercado.
Atualizar o endereço e telefone ajuda a aumentar o score?
Ajuda a deixar o cadastro mais consistente, mas não costuma gerar aumento imediato por si só. O ganho prático é reduzir ruídos de identificação, especialmente quando havia endereço antigo, telefone desatualizado ou cadastro incompleto. Isso melhora a leitura do CPF, mas não substitui histórico de pagamento.
Ter renda maior aumenta o score automaticamente?
Não automaticamente. A renda pode entrar na análise de alguns credores, mas o score depende sobretudo do comportamento de pagamento, da inadimplência registrada e do histórico de crédito. Na prática, renda maior sem contas em dia não compensa um cadastro com sinais de risco.
Fechar uma conta antiga melhora o score?
Nem sempre, e muitas vezes pode ser o contrário. Contas antigas ajudam a compor o tempo de relacionamento com o crédito, então encerrá-las sem necessidade pode encurtar seu histórico visível. Se a conta não tem custo e está bem administrada, o fechamento por impulso tende a não ajudar.